
ビットコイン・お金・購買力
ビットコインの使い道:初心者向けガイド
ビットコインの用途、財政支配が購買力に及ぼし得る影響、金・現金・債券・株式・不動産との比較を初心者向けに解説します。
公開日 2026年11月2日 · 1 分で読めます
ビットコインには、混同されやすい二つの有用性があります。ビットコインのネットワークを使うと、単一の中央運営者に頼らずにデジタル価値を保有・送金できます。また、ビットコイン(BTC)は市場価格のある資産でもあり、支持者は発行量が限られていることから、長期的な価値保存手段になる可能性を見ています。
このガイドでは両方の考え方を説明し、財政支配の状況を念頭に、ビットコインを金、現金、国債、株式、不動産と比較します。希少なハードアセットという見方は理解する価値がありますが、希少性だけで需要や価格の安定、インフレからの保護が保証されるわけではありません。
財政支配とは?
財政政策とは、政府がどのように税を集め、支出し、借り入れるかを指します。金融政策は、中央銀行による金利や金融環境に関する決定です。財政支配とは、政府の資金調達の必要性が、物価安定などの目標に金融政策が集中する自由を制約する状況です。
たとえば、金利上昇によって政府債務の利払いが大幅に増えたり、金融安定が脅かされたりすると、政策担当者は借入コストを抑えたり市場を支えたりする圧力を受ける可能性があります。詳細は各国の制度、債務構造、通貨、政治的判断によって異なります。政府債務が大きいだけで財政支配が起きているとは限らず、政府がすべての赤字を自動的に通貨発行で賄うわけでもありません。
財政支配は財政政策と金融政策の緊張関係を考える枠組みであり、通貨危機や急激なインフレの予測ではありません。国際決済銀行は、債券発行・金融政策・流動性の相互作用をモデル化しています。その結果もモデルの条件に左右されます。Lyn Aldenによる財政支配の分析は一つの解釈であり、すべての国に当てはまる定説ではありません。
次の三つは区別して考えると分かりやすくなります。
- 消費者物価インフレ:財・サービスの価格が全般的に上がることです。個別商品の値上がりだけでインフレとは言えません。米連邦準備制度は、物価指数による測定方法を説明しています。
- 通貨価値の低下:お金の購買力や信頼性が損なわれることです。徐々に進むことがあり、一つの物価指数だけでは測れません。
- 資産価格インフレ:株式、不動産、金、ビットコインなどの資産価格が上がることです。消費者物価インフレが低くても、高くても、低下中でも起こり得ます。
これらは互いに影響し合うことがありますが、同じ現象ではありません。資産価格が上がっても、家計の支出が減ったり、生活費を守れたりするとは限りません。
ビットコインは何に使える?
ビットコインは、送金・決済ネットワークであると同時に、そのネットワーク上で移転される資産でもあります。デジタル価値を自分で保有したい人、特定の銀行に送金ごとの承認を求めずに価値を移したい人、双方に十分なインターネット環境がある場合に海外から受け取りたい人に役立つことがあります。日常の買い物をBTCで行う予定がなくても、こうした性質が重要になる場合があります。
ビットコインは分割できます。1 BTCは、サトシと呼ばれる1億個の小さな単位に相当します。ウォレットは、支出を承認する秘密鍵を管理するソフトウェアや端末であり、物理的な財布のようにコイン自体を保管するものではありません。BTCは共有の公開台帳に記録されます。自己管理では利用者が鍵を管理しますが、取引所などのカストディアンに預ける場合は、その事業者に依存します。
ネットワークの基盤層では、取引がブロックに記録されます。承認時間や手数料はネットワークの需要によって変わります。平均すると約10分ごとにブロックが見つかりますが、時間が保証されているわけではありません。承認後の取引は一般に取り消しが難しく、公開台帳から活動が明らかになる場合もあります。ビットコインは仮名性を持ちますが、自動的に非公開・匿名になるわけではありません。
ライトニングネットワークはビットコイン上に構築された決済レイヤーで、決済チャネルを通じてより速く少額の支払いを行える場合があります。チャネルの流動性や自己管理型・カストディ型サービスの選択など、独自の運用上の論点もあります。ビットコインの価格変動をなくすものではなく、すべての店舗でBTCが使えるようにしたり、決済を無リスクにしたりするものでもありません。
ネットワークの有用性と投資の考え方は別です。資産価格が上昇しなくても決済ネットワークは役立つことがありますし、希少な資産でも需要が弱まれば価格は下がり得ます。ビットコインの長期的な通貨としての価値は、そのルールと資産への需要が続くかどうかの両方に左右されます。
他の資産と比べると?
以下は一般的な役割の比較であり、期待リターンを示すものではありません。実際の結果は国、具体的な資産、購入価格、保有期間、保有方法などに左右されます。
| 資産 | 主な役割 | 財政支配の議論で注目される理由 | 主なリスクと限界 |
|---|---|---|---|
| ビットコイン | デジタル資産・送金ネットワーク。自己管理でき、小さな単位に分割可能。 | 発行はネットワークのルールに従い、現行ルールでは上限の2,100万BTCに向けて減少します。携帯性と希少性は、政府の直接管理外にある資産を求める人にとって魅力となる可能性があります。 | 市場価格は変動し、利息や配当はありません。自己管理には秘密鍵の管理が必要で、カストディを利用すると事業者への依存が生じます。手数料、規制、ソフトウェアや通信環境へのアクセスも利用に影響します。 |
| 金 | 長い利用の歴史と世界市場を持つ物理的な貨幣用金属。 | デジタルネットワーク外で保有でき、直接保有する場合、銀行や政府の負債ではありません。 | 新規供給は採掘によります。保管、保険、輸送、真贋の確認、売却費用がかかります。長期に価値が下がったり、他資産に劣後したりすることもあります。 |
| 現金・銀行預金 | 請求、緊急時、近い将来の支出に使える流動性。 | 現金は現地通貨で支払う必要のある義務に便利です。預金には利息が付く場合があり、決済にも使いやすいです。 | 物価が利回りより速く上がると購買力が低下します。現金、銀行預金、マネーマーケットファンドは異なる権利であり、保護やリスクも異なります。 |
| 国債 | 通常、予定された利息と償還期限を伴う政府への貸付。 | 収入を得られ、同じ通貨で予定される支出に合わせやすい場合があります。米国のTIPSなど物価連動債は、消費者物価指数に応じて元本が調整されます。 | 名目債券はインフレで購買力を失うことがあり、利回り上昇時には市場価格が下がる傾向があります。物価連動債にも価格、税、発行体、指数と個人の支出のずれに関するリスクがあります。 |
| 株式 | 利益が伸び、価格や収益が変化し得る企業の所有持分。 | 生産的な企業は経済変化に合わせて価格、製品、投資を調整することがあります。分散投資は個別企業のリスクを分散します。 | 株価は大きく下落し、企業は破綻し、評価額は利益より速く変化することがあります。特定の時点や保有期間のインフレ対策が保証されるわけではありません。 |
| 不動産 | 住居、仕事場、賃貸収入をもたらす土地や建物。 | 利用価値のある不動産や家賃は、地域所得、再調達費用、物価に長期的に反応することがあります。 | 地域性があり流動性は低い資産です。税、維持費、保険、空室、資金調達、レバレッジの影響が大きくなる場合があります。住宅は投資であるだけでなく生活の場でもあります。 |
米国の読者向けに、米財務省はTIPSとCPIに基づく元本調整を説明しています。FINRAの債券ガイドは利息収入と金利リスクを扱っています。SECのInvestor.govは株式とREITを説明しています。REITの持分は建物を直接所有することとは異なります。
なぜビットコインは希少なハードアセットと呼ばれるのか?
「ハードアセット」とは一般に、作り出したり供給を増やしたりするのが難しい資産を指します。金は物理的に希少で採掘にも費用がかかります。ビットコインはデジタルですが、発行スケジュールはネットワークのルールで定められています。新規BTCの発行は時間とともに減少し、現行のコンセンサスルールでは総量が2,100万に近づく設計です。開発者、マイナー、政府のいずれも単独でルールを変更できず、利用者やノード運営者がどのルールを受け入れるかを選びます。
そのため、ビットコインの希少性は、価格や発見、政策に応じて供給が変化する資産より透明で予測しやすいと言えます。ただし、それだけで価値が生まれるわけではありません。誰も欲しがらない希少品の価値は低いままです。ビットコインの通貨としての考え方は、供給制約に加え、送金ネットワーク、分割可能性、中央発行体なしに保有できる点が今後も評価されるという期待に基づきます。
つまり、保有者はルールに基づく供給のデジタル資産に投資する代わりに、価格変動、技術・管理上の責任、将来需要の不確実性を受け入れます。金、不動産、企業、債券には別の機能や収入があります。希少だからといってビットコインがそれらの代替になるわけではありません。
ビットコインは長期的なインフレヘッジになる?
現地通貨の購買力が下がる一方でビットコイン需要が維持または増加するなら、長期的なヘッジとして役立つ可能性があります。ただし、これは保証ではなく一つの仮説です。発行スケジュールが固定されていても市場価格は固定されません。ビットコインの歴史は、金、不動産、分散された株式市場と比べて短く、価格は上下に大きく変動してきました。
「インフレヘッジ」を論じるには期間と尺度が必要です。消費者物価指数への追随、住宅費に対する購買力の維持、特定通貨での価値保存、政府発行体への依存低減のどれを目指すのでしょうか。ある資産が一つの目標を助けても、別の目標では失敗することがあります。数十年にわたりインフレを上回った資産でも、売却が必要な年に値下がりする可能性があります。
過去のグラフも同じように注意して読む必要があります。ビットコイン価格が食品価格より速く上がった後に、食品の買い物かごがより少ないBTCで買えるなら、それはその期間の相対価格の比較です。現地通貨で食品が安くなったことを示すものでも、生活費をビットコインが下げた証明でも、将来予測でもありません。ビットコイン建て食品価格の調査でこの違いを説明しています。通貨価値低下計算ツールでは過去のリターンを予測と見なさずに複数の資産を確認できます。
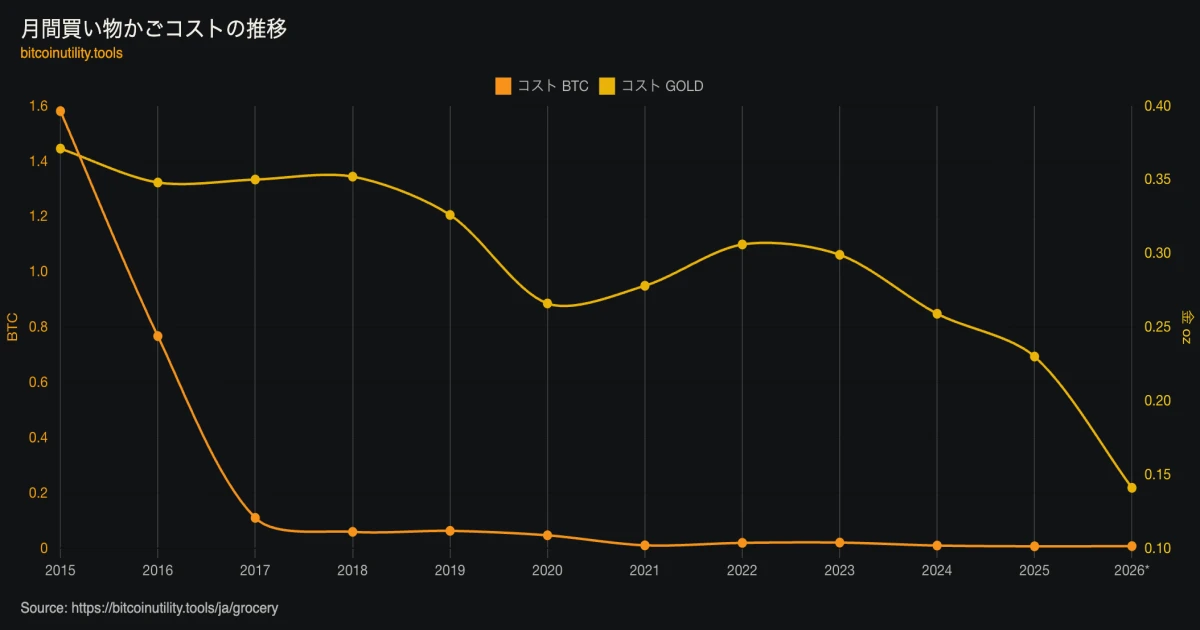 図1:2015~2025年の例示的な買い物かごをビットコインと金で表示。2026年の推計値は別途表示されています。これは相対価格の比較であり、消費者物価指数でも予測でもありません。出典:Bitcoin Utility Tools 購買力計算ツール。
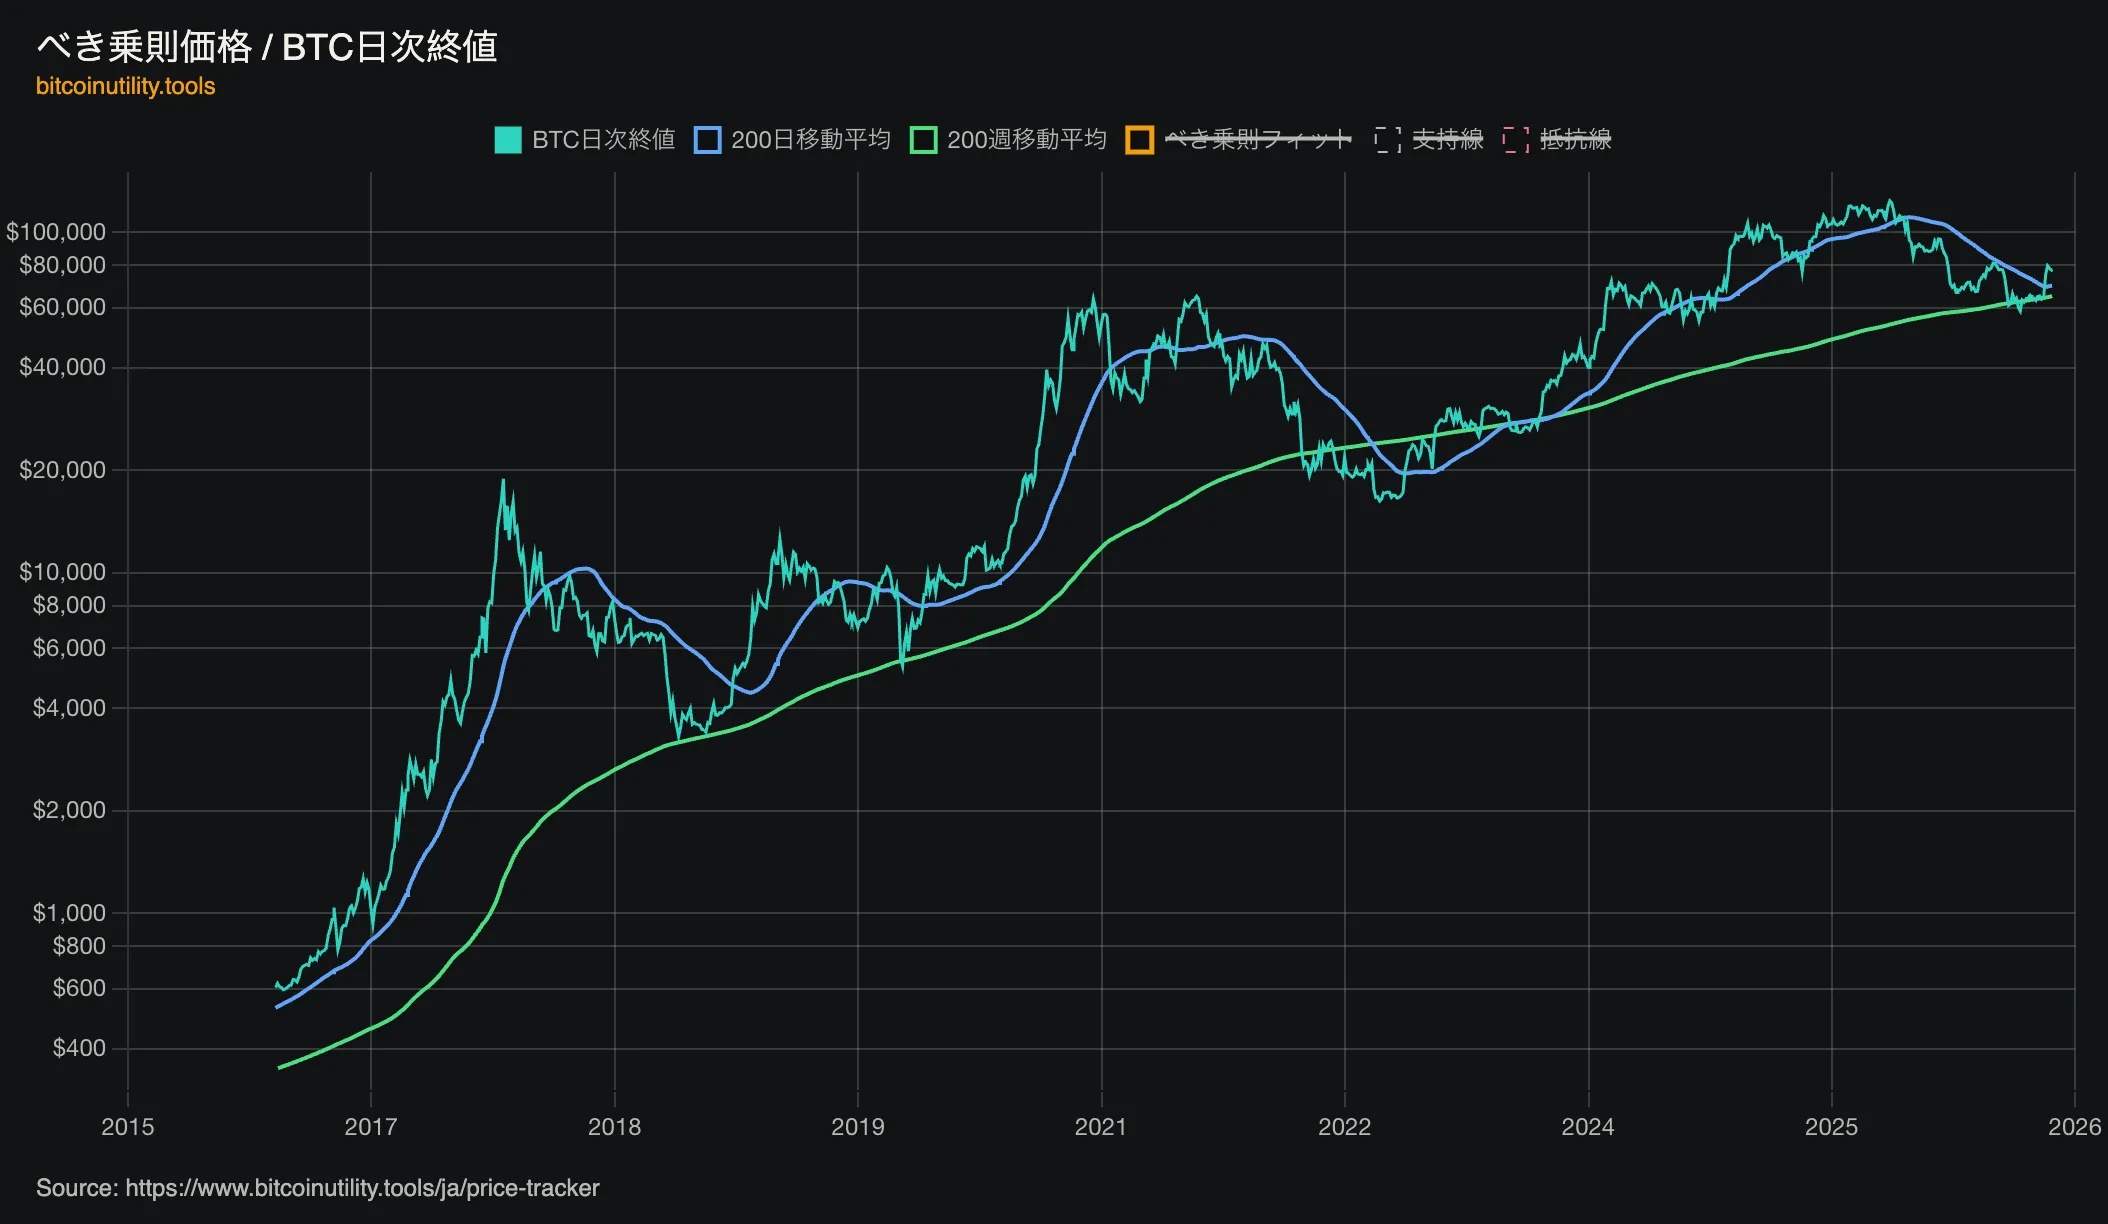 図2:ビットコインの日次終値と過去のトレンド指標。この図は過去の価格を示すもので、インフレヘッジの実績を測定したり、将来のリターンを予測したりするものではありません。出典:Bitcoin Utility Tools 価格トラッカー。
ビットコインネットワークの有用性が重要な場面
資産比較はビットコインの有用性の一部にすぎません。ネットワークが銀行を中央台帳の運営者とせずに利用者間の送金を決済できる点を重視する人もいます。国際送金、オンライン決済、自己管理に関係することがありますが、すべての送金が銀行送金より安く速いという意味ではありません。手数料、承認時間、取引所へのアクセス、税制、現地法は異なります。
自己管理では運用上の責任も変わります。カストディアンがBTCを保管する場合、利用者はその事業者の安全性や支払い能力に依存します。自分で秘密鍵を管理する場合はバックアップとアクセスに責任を負い、復元フレーズを失ったり送金先を間違えたりすると元に戻せない可能性があります。BTCの一部を取引所に、一部を個人ウォレットに保管する方法は、それぞれ異なる選択です。
公開台帳にもトレードオフがあります。確認済みの取引は誰でも確認できますが、アドレスに氏名が自動表示されるわけではありません。アドレスが個人に結び付けば、取引履歴が明らかになることがあります。ビットコインが現金と同じプライバシーを提供すると考えるべきではありません。Bitcoin.orgのFAQとBitcoin開発者向け取引ガイドでは、承認、手数料、鍵、プライバシーについて説明しています。
資産ごとに役割がある
財政支配を考えると、貯蓄計画が一つの通貨や政策体制にどれだけ依存しているかを問うのは自然です。しかし、単一の資産があらゆる目的に適するわけではありません。近い将来の請求には流動性と名目上の安定性が必要です。長期目標では、成長、収入、購買力への備えを求めて市場リスクを受け入れることがあります。役割は異なります。
ビットコインの主な特徴はデジタルで持ち運べること、自己管理できること、発行ルールが透明なことです。金はデジタルインフラから物理的に独立し、債券は予定された支払いを生み、企業や不動産は商品・サービス・賃料を提供し、現金はすぐに使えます。どの資産も異なる理由で購買力や市場価値を失う可能性があります。
金との詳しい比較はビットコインか金か?をご覧ください。家計の貯蓄や近い将来に必要となる資金については生活費は上昇し続けている――ビットコインは役立つのか?をご覧ください。いずれも万人に当てはまる勝者や個人に適した配分を示すものではありません。
参考資料と限界
- 財政支配の説明として、Sam Callahanが執筆しLyn Aldenが依頼・助言した記事があります。これはあり得るマクロ経済体制の解釈であり、合意された予測ではありません。金融政策と財政政策の相互作用に関するBISワーキングペーパーは前提条件に依存するモデル分析です。
- 米連邦準備制度のインフレFAQはインフレと物価指数について説明しています。
- Bitcoin.orgのFAQは発行、価格変動、公開台帳、ウォレット、手数料、承認、ライトニングを扱います。Bitcoin開発者ガイドに技術的な詳細があり、ビットコインの原論文はP2P電子キャッシュの設計を説明しています。
- 資産の仕組みについては、米財務省のTIPS説明、FINRAの債券ガイド、Investor.govの株式とREITの説明を参照してください。米国向け資料であり、証券や保護制度は国によって異なります。
- この比較は定性的なもので、バックテストや資産配分の推奨ではありません。結果は通貨、購入価格、期間、税、手数料、保管方法、レバレッジ、購買力の尺度に左右されます。この記事は教育目的であり、個別の金融助言ではありません。
リサーチ