数字经济
数字资本、股权、信贷与智能:Strategy 的数字经济论点
批判性解读 Strategy 对数字经济的分类,涵盖比特币、企业股票、优先证券与人工智能。
发布于 2026年10月11日 · 2 分钟阅读
Strategy 用四个标签来描述其数字经济论点:比特币是数字资本,MSTR 是数字股权,STRC 是数字信贷,而由 NVIDIA 代表的人工智能则是数字智能。这些概念把稀缺数字资产、企业融资、收益型证券和机器驱动的生产联系在一起。
本文将这些标签整理为一个分析框架。它不是正式的金融分类体系;这些类别既不是可以互换的资产,也不是法律所有权的不同层级。Strategy 的图表是发行方制作的特定时点快照,并非独立的业绩研究。它们展示了公司的观点,却不能证明任何资产会重现过往表现或在未来跑赢其他资产。
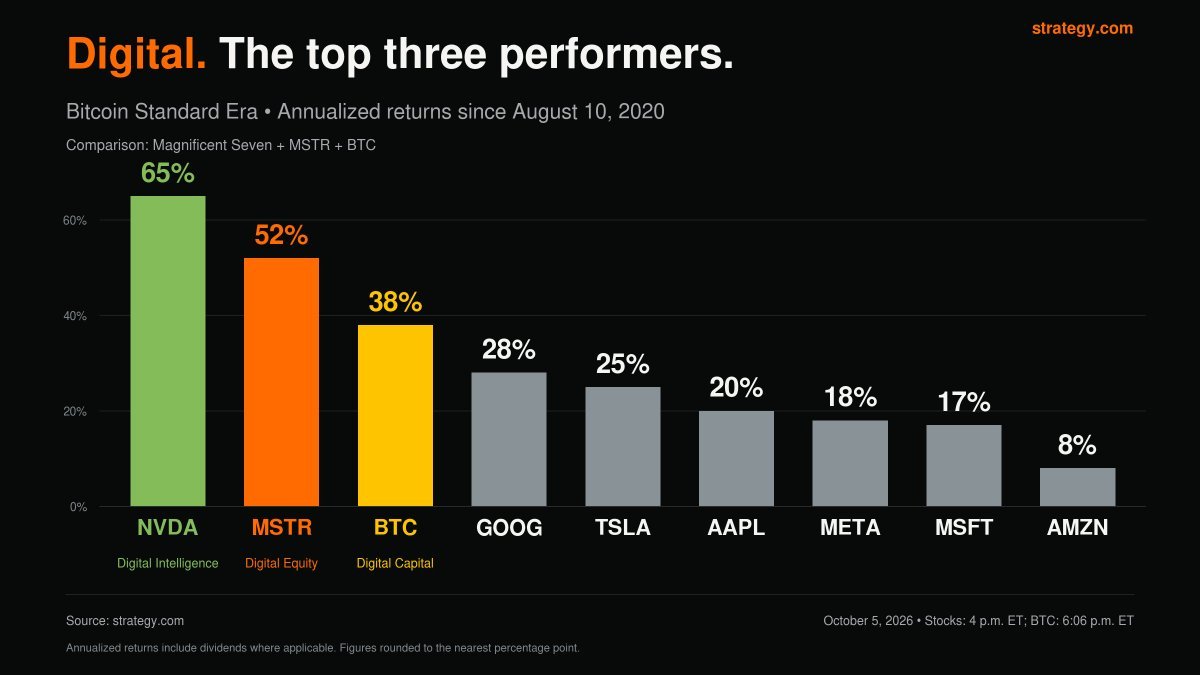 图 1:自 2020 年 8 月 10 日以来的历史年化回报比较。Strategy 报告 NVIDIA 为 65%、MSTR 为 52%、比特币为 38%。来源:Strategy.com,2026 年 10 月 5 日。适用时计入股息;过往表现不代表预测。
数字资本:作为稀缺资产的比特币
比特币是该框架的货币参照物。其发行遵循由网络执行的规则,供应计划可公开核验。这使它不同于公司可以发行的股票,也不同于由中央银行管理供应量的法定货币。
稀缺性本身并不能让一种资产成为可靠的价值储藏手段。比特币市场价格曾大幅波动,不产生合同约定的现金流,其价值取决于持续需求和网络运行。自行保管可以减少对托管方的依赖,但无法让持有者免受盗窃、胁迫、密钥丢失或法律查封。
Strategy 在 2026 年 10 月 5 日的图表将 BTC 标为数字资本,并报告其自 2020 年 8 月 10 日以来的年化回报为 38%。这是针对特定起始日期和区间的历史结果,并非预期回报。
数字股权:作为企业敞口的 MSTR
MSTR 是 Strategy 的普通股,并非比特币的代币化份额。股东持有公司股权;公司的资产、负债、经营业务、融资决策和股数都会影响股价。10 月 5 日的图表将 MSTR 标为数字股权,并报告同一时期的年化回报为 52%。
比特币财库公司可以融资并将部分资金用于购买比特币。每股比特币敞口是否增加,取决于发行价格、费用、现有负债和新发行股份的数量。发行股票并不必然有利于原股东;股东还要面对比特币价格波动,以及公司股票市场溢价或折价的变化。
数字信贷:STRC 是优先股,不是存款
Strategy 将 STRC 称为数字信贷。从法律形式看,STRC 是 Strategy 发行的永续优先股,不是代币、银行存款,也不是有固定到期日的债券。Strategy 会调整其公布的股息率,目标是使市场价格接近 100 美元面值。股息率、市场价格、流动性和未来支付都不受保证。
Strategy 于 2026 年 10 月 7 日发布的图表显示,STRC 的公布有效收益率为 12.07%,并与部分收益型 ETF 作比较。这只是特定时点的快照;公布收益率不等于保证的总回报。各类工具的信用风险、期限、价格表现、分配政策和法律结构各不相同,因此并非同等风险的直接比较。
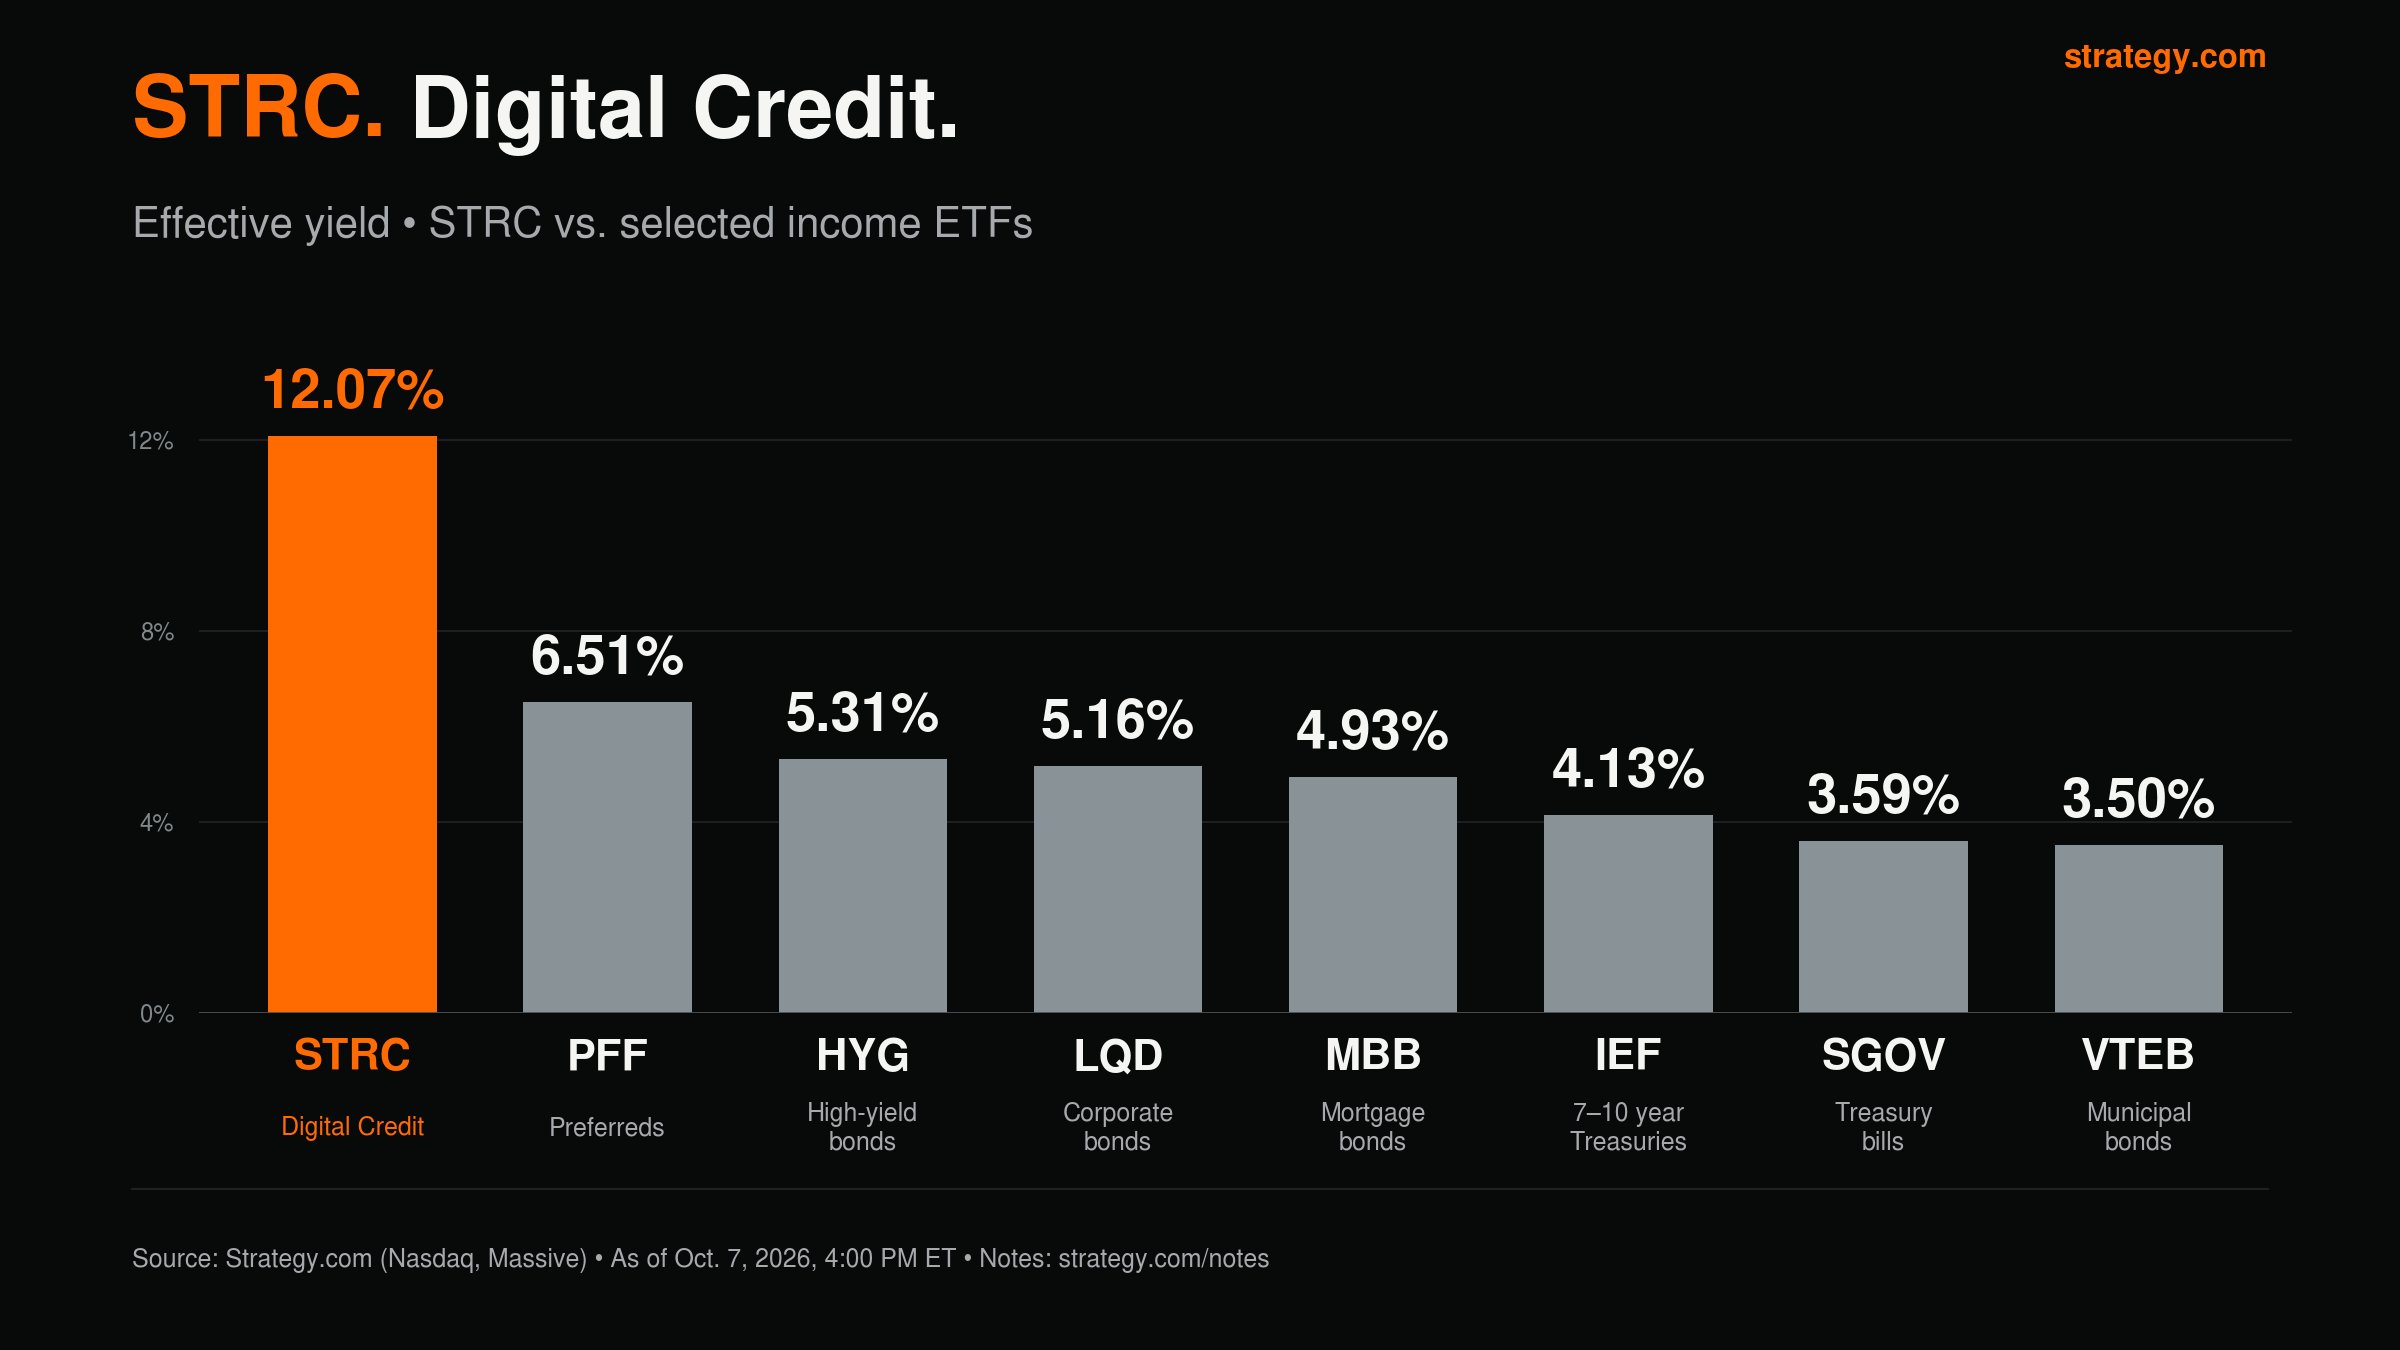 图 2:Strategy 报告的 STRC 及部分 ETF 有效收益率,数据截至 2026 年 10 月 7 日美国东部时间 16:00。收益率会变化,不代表风险相同或回报有保证。
10 月 2 日的图表报告,STRC、比特币和 MSTR 的 30 日历史波动率分别为 9%、39% 和 94%。历史波动率描述过去一段时间,不能证明未来稳定,也不能阻止价格下跌。
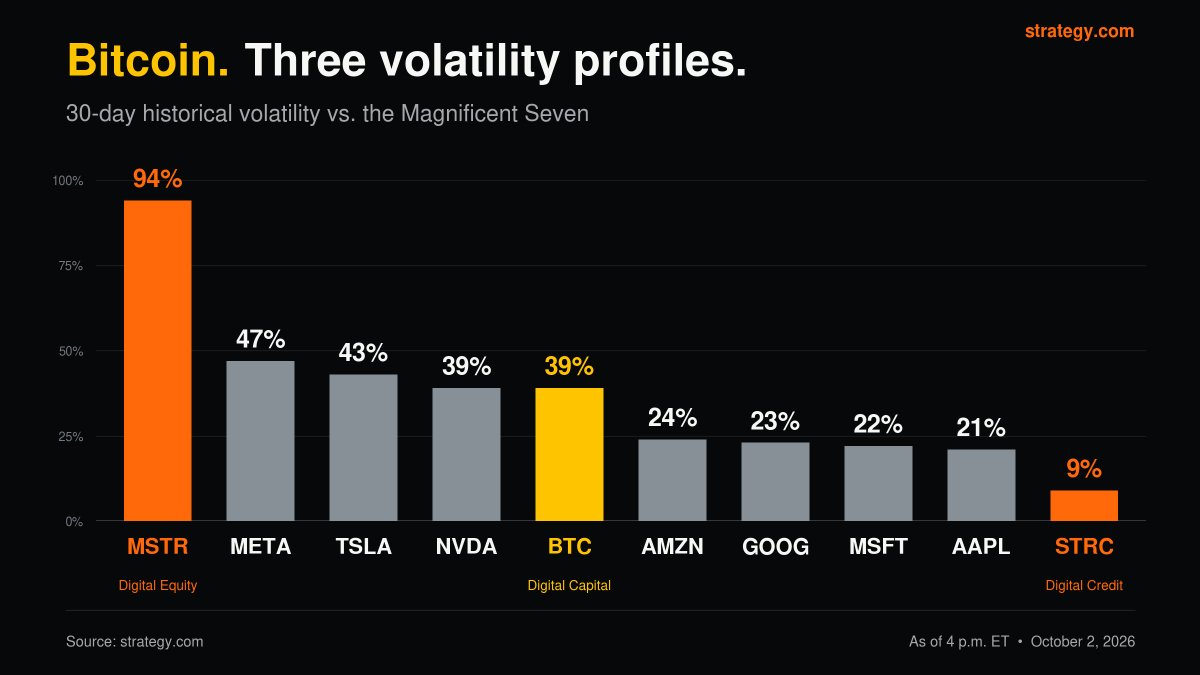 图 3:截至 2026 年 10 月 2 日美国东部时间 16:00 的 30 日历史波动率比较:MSTR 为 94%,比特币为 39%,STRC 为 9%。来源:Strategy.com。该指标不衡量信用质量,也不保证未来价格稳定。
STRC 持有人并未以 Strategy 持有的比特币作为抵押品享有直接请求权。有关证券条款、股息风险和其他财库公司证券的比较,请参阅我们的比特币财库公司指南。
数字智能:作为生产力的人工智能
Strategy 10 月 5 日的图表以 NVIDIA 作为数字智能的例子,报告其在比较期间的年化回报为 65%。这个标签强调 AI 硬件和软件的经济意义,但 NVIDIA 股票代表对一家公司的所有权,而不是对智能本身的所有权。
人工智能可以自动化部分任务,并提高某些领域的产出,但并不会让所有商品和服务都能无限复制。能源、芯片、材料、实体基础设施、时间和人的偏好依然构成限制。自主智能体需要快速、可编程的支付方式,这是一种合理的设计假设,却不能证明哪种网络或资产将胜出。
代币化股票是另一个问题
Strategy 于 2026 年 10 月 8 日发布的图表估算,与 Strategy 证券相关的流通代币化价值为 4.91 亿美元,其中 MSTR 为 2.46 亿美元,STRC 为 2.45 亿美元。图表引用 DeFiLlama;对于未列出的数据则使用 CoinGecko 和 RWA.xyz,并说明不包括锁定股份、发行方未售出的代币、包装代币和 ETF。
该估算针对第三方平台追踪的代币化表示形式。它不等于 Strategy 上市证券的总市值,也不能证明每位代币持有者都享有与登记股东或登记优先股持有人相同的权利。权利和追索途径取决于具体代币、发行方、托管方及法律文件。
这个框架说明了什么,又没有说明什么
四个标签概括了 Strategy 的论点:比特币是稀缺的数字资本;MSTR 提供股权敞口并承担融资工具的作用;STRC 是以收益为导向的优先证券;人工智能则可能提升生产力。但它们把不同事物放在同一框架中:比特币是网络资产,MSTR 和 NVIDIA 是公司股票,STRC 是永续优先股,而 AI 是一种技术领域。
这些图表展示了 Strategy 如何在其论点中关联这些因素。它们不能证明发行股票总能增加每股比特币,STRC 一定保本或支付特定收益,或比特币和 AI 股票会重现历史回报。有关 MSTR、STRC 和资产负债表风险的详细分析,请参阅我们的比特币财库公司比较。
本文仅供教育和研究参考,不构成投资建议。文中资产和证券可能贬值;历史表现、收益率和波动率不保证未来结果。作出财务决定前,请核实最新证券条款和监管文件。
来源与限制
- Strategy 的标签和比较图表: Michael Saylor(@saylor)在 X 上分享的 Strategy 材料。提供的图表日期为 2026 年 10 月 2 日、5 日、7 日和 8 日。参见 strategy.com/notes 和 @saylor。这些属于发行方材料。回报比较始于 2020 年 8 月 10 日,适用时计入股息,并将数值四舍五入至整数百分点。
- STRC 条款: Strategy 的 STRC 信息页及向 SEC 提交的文件。STRC 是永续优先股;利率和市场价格可能变化。它不是银行存款,也不代表对比特币的直接请求权。
- 代币化证券估算: 10 月 8 日图表引用 DeFiLlama,并以 CoinGecko 和 RWA.xyz 作为补充来源。定义和平台覆盖范围可能变化;该估算不决定代币持有者的法律权利。
- 数值是 Strategy 图表中的日期快照,本文未进行独立重算或审计。图表未完整说明有效收益率和历史波动率的计算方法,因此应谨慎解读这些比较。
- 产品条款、市场数据和平台覆盖范围都可能变化。请查阅各发行方的最新披露和监管文件。
研究