Perusahaan Perbendaharaan
Perusahaan Perbendaharaan Bitcoin — Membandingkan MSTR, STRC, dan ASST
Bagaimana saham biasa MSTR dan saham preferen STRC dari Strategy dibandingkan dengan ASST dari Strive — dan NAV, risiko dilusi dan dividen yang perlu dipertimbangkan sebelum berinvestasi.
Diterbitkan 7 September 2026 · Diperbarui 7 September 2026 · 14 mnt baca
Sebuah “perusahaan perbendaharaan Bitcoin” adalah perusahaan publik yang menyimpan bitcoin di neracanya sebagai aset cadangan, kemudian menerbitkan saham atau utang untuk membeli lebih banyak. Investor tidak bisa lagi hanya membandingkan segelintir perusahaan peniru yang hampir identik. Strategi sendiri kini menawarkan lima sekuritas berbeda, dan penantang seperti Strive telah menambahkan struktur saham preferen mereka sendiri dengan mekanisme dan risiko berbeda.
Artikel ini membandingkan produk-produk yang paling banyak menarik perhatian investor saat ini — saham biasa MSTR dan preferensi STRC dari Strategy, serta saham biasa ASST dan preferensi SATA dari Strive - dan menjelaskan risiko neraca (premi/diskon NAV, dilusi, penangguhan dividen, leverage) yang berlaku untuk semuanya. Ini bukan nasihat investasi.
Apa itu perusahaan perbendaharaan Bitcoin?
Perusahaan perbendaharaan Bitcoin memegang bitcoin sebagai aset cadangan utamanya, bukan uang tunai, kemudian menggunakan pasar modal publik – saham biasa, utang konversi, atau saham preferen – untuk mengumpulkan uang dan membeli lebih banyak. Strategy (sebelumnya MicroStrategy) memelopori model ini pada bulan Agustus 2020, dan pada tanggal 17 November 2025, perusahaan ini memiliki lebih dari 650.000 BTC, bernilai sekitar $59,7 miliar, menjadikannya perusahaan pemegang aset terbesar.[1]
Seperti yang dijelaskan oleh ahli strategi investasi Lyn Alden dalam analisis pada bulan Juli 2025, model ini menarik bagi dua kelompok: pengelola dana yang mandatnya hanya mengizinkan saham atau obligasi (bukan bitcoin atau ETF secara langsung), dan investor yang secara khusus menginginkan jenis leverage yang dapat ditawarkan oleh suatu perusahaan. Perusahaan dapat menerbitkan obligasi multi-tahun dibandingkan mengandalkan pinjaman margin, sehingga penurunan harga bitcoin tidak memaksa penjualan segera seperti yang dilakukan margin call.[2]
MSTR vs STRC: apa bedanya?
MSTR adalah saham biasa. MSTR memberikan eksposur ekuitas langsung terhadap kepemilikan bitcoin, operasi bisnis, dan jumlah saham Strategy — harganya bergerak seiring dengan bitcoin dan pandangan pasar terhadap premi atau diskon perusahaan terhadap nilai aset bersih bitcoin (mNAV, dijelaskan di bawah).
STRC (“Stretch”) adalah saham preferen, bukan ekuitas dalam arti yang sama. Ini adalah saham preferen Abadi Seri A Tingkat Variabel Strategy, dengan nilai nominal $100. Tingkat dividennya disesuaikan setiap bulan khususnya untuk menjaga harga saham diperdagangkan mendekati nilai nominal dan mengurangi volatilitas, yang dibayarkan setiap bulan secara tunai.[3] Strategy menaikkan dividen STRC menjadi 11,5% pada bulan Maret 2026.[4] Strategy mengatakan bahwa mereka memiliki cadangan USD yang menyediakan cakupan sekitar 21,8 bulan untuk pembayaran dividen ini.[5]
Strategy telah menerbitkan empat instrumen pilihan/kredit tersebut sejak tahun 2025 — STRK, STRF, STRD, dan STRC — mengumpulkan dana gabungan sebesar $4 miliar. Ketua Eksekutif Michael Saylor menggambarkannya sebagai sekuritas abadi dengan imbal hasil tinggi yang dirancang untuk memberikan investor eksposur terkait bitcoin dengan volatilitas lebih rendah dibandingkan saham biasa.[6]
| Produk | ticker | Ketik | Bagaimana cara membayarnya | Penebusan | Dijamin dengan BTC? |
|---|---|---|---|---|---|
| Strategi saham biasa | MSTR | Ekuitas bersama | Tidak ada dividen tetap; harga melacak sentimen BTC + mNAV | Jual di bursa kapan saja | Tidak — eksposur neraca langsung |
| Strategi Peregangan lebih disukai | STRC | Pilihan abadi | Dividen tunai bulanan variabel, ditargetkan mendekati par $100 | Tidak ada kedewasaan; dapat dipanggil oleh penerbit | Tidak — klaim pilihan tanpa jaminan |
| Upayakan saham biasa | ASST | Ekuitas bersama | Tidak ada dividen tetap; harga melacak sentimen BTC + mNAV | Jual di bursa kapan saja | Tidak — eksposur neraca langsung |
| Upayakan SATA lebih disukai | SATA | Pilihan abadi | Dividen variabel, ditargetkan dibayarkan setiap hari | Tidak ada kedewasaan; dapat dipanggil oleh penerbit | Tidak — secara eksplisit tidak dijaminkan dengan kepemilikan BTC |
Seperti apa keuntungan tunai 13% jika digabungkan?
Dengan tingkat pengembalian tahunan yang konstan sebesar 13%, hipotetis investasi sebesar $10.000 yang digabungkan setiap tahun akan tumbuh menjadi sekitar $18.400 selama lima tahun. Tarif tersebut mendekati tarif dividen tahunan yang ditawarkan STRC dan SATA pada tahun 2026, namun baik tarif maupun harga pasar sekuritas mana pun tidak dapat dijamin.[8][10]
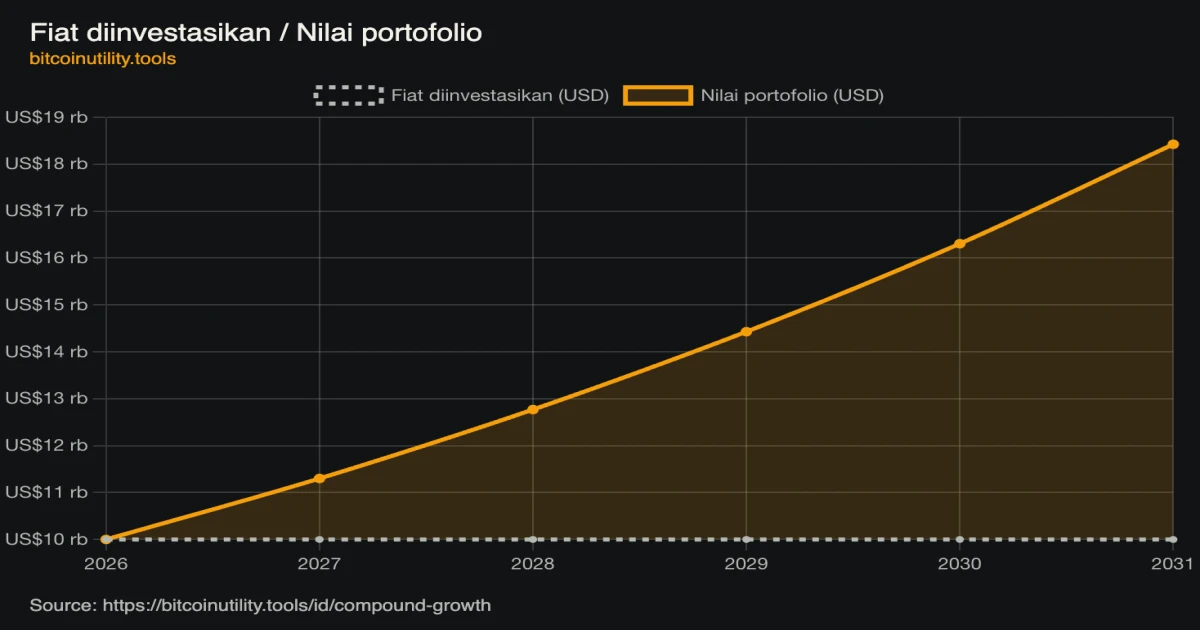 Gambar 1: Ilustrasi investasi sebesar $10,000 yang digabungkan setiap tahun sebesar 13%, dari tahun 2026 hingga 2031. Ini adalah proyeksi matematis yang dihasilkan dengan Kalkulator Pertumbuhan Majemuk Alat Utilitas Bitcoin, bukan perkiraan STRC, SATA, ASST, MSTR, bitcoin, atau investasi lainnya. Hal ini mengasumsikan tingkat bunga yang ditetapkan tetap konstan, dividen diinvestasikan kembali, dan tidak ada pajak, biaya, pemotongan dividen, perubahan harga, atau pembayaran yang terlewat.
Apa itu ASST, dan apa perbedaan SATA dengan STRC?
ASST adalah saham biasa Strive, terdaftar di Nasdaq. Strive memasarkan dirinya sebagai “Perusahaan Dividen Harian”, yang dibangun berdasarkan strategi perbendaharaan bitcoin yang serupa dengan Strategi.[7]
SATA adalah Saham Preferen Abadi Seri A Tingkat Variabel dari Strive, yang dirancang untuk membayar dividen tunai setiap hari kerja, bukan bulanan. Strive menaikkan tingkat dividen tahunan SATA menjadi 13% dan mengatakan bahwa neracanya dapat mendukung kewajiban dividen selama hampir dua dekade berdasarkan asumsi saat ini.[8] Strive telah menggunakan dana SATA secara khusus untuk mendanai pembelian bitcoin tambahan.[9]
Pengungkapan Strive sendiri secara eksplisit mengenai profil risiko SATA: SATA “tidak dijaminkan oleh kepemilikan bitcoin Strive dan hanya memiliki klaim preferensi atas aset sisa Perusahaan.” Tidak ada jaminan pengembalian, likuiditas, atau kinerja di masa depan, dan SATA tidak diasuransikan atau dilindungi oleh FDIC seperti deposito bank atau dana pasar uang.[10] Peringatan struktural yang sama berlaku untuk pilihan STRC dan Strategy lainnya — bahasa “jaminan” penting karena ini memberi tahu Anda apa yang sebenarnya Anda klaim jika perusahaan mengalami masalah.
Pada bulan Januari 2026, Strive mengakuisisi Semler Scientific (SMLR) – sebuah perusahaan teknologi perawatan kesehatan yang secara terpisah mengadopsi strategi perbendaharaan bitcoin – dalam kesepakatan semua saham. Kepemilikan gabungan perusahaan tersebut meningkat menjadi sekitar 12.798 BTC, menjadikannya perusahaan pemegang bitcoin terbesar ke-11, di atas Tesla.[11]
Apa itu mNAV dan mengapa itu penting?
mNAV (market-to-NAV) membandingkan kapitalisasi pasar perusahaan keuangan dengan nilai pasar bitcoin yang dimilikinya saat ini. MNAV di atas 1 berarti pasar membayar harga premium untuk saham tersebut dibandingkan dengan dukungan bitcoinnya; di bawah 1 berarti diskon.
Ini tidak abstrak. Pada akhir November 2025, Forbes melaporkan bahwa kapitalisasi pasar Strategy telah turun menjadi sekitar $49 miliar — di bawah sekitar $56 miliar bitcoin yang dimilikinya pada saat itu.[12] MNAV sub-1 menghilangkan salah satu mekanisme utama yang diandalkan oleh perusahaan keuangan: menerbitkan saham baru dengan harga premium untuk membeli lebih banyak bitcoin per saham bagi pemegang saham yang ada. Ketika preminya hilang, roda gila tersebut akan berhenti, dan penerbitan saham tambahan dapat melemahkan pemegang saham yang sudah ada, alih-alih menguntungkan mereka.
Pernahkah STRC turun di bawah nilai nominal $100?
Ya. Penyesuaian dividen bulanan STRC dirancang untuk mendorong perdagangan mendekati $100, namun nilai nominal tersebut tidak pernah menjadi batas bawah yang dijamin — tidak ada struktur sekuritas yang mengharuskannya untuk dipertahankan. Pada bulan Juni 2026, ketika bitcoin jatuh ke level terendah $60.000 (jauh di bawah biaya pembelian rata-rata Strategy), STRC melemah tajam, mencapai rekor terendah sekitar $75 pada akhir Juni — diskon sebesar 25% dari nilai nominalnya.[14] Saham biasa MSTR turun secara paralel ke level terendah dalam 52 minggu mendekati $81,81.[14]
Penurunan ini benar-benar memicu kepanikan: investor ritel diperkirakan memiliki 83% saham STRC, JPMorgan memperingatkan risiko dua arah yang “dapat dihindari” terhadap pasar bitcoin, dan sebuah firma hukum membuka investigasi sekuritas yang mencakup kelima sekuritas yang terdaftar di Strategy.[14] Karena STRC diperdagangkan di bawah nilai nominal, program di pasar Strategy untuk menerbitkan saham STRC baru secara efektif dihentikan sementara — saham preferen tidak dapat dijual dengan harga diskon tanpa semakin melemahkan pemegang saham yang ada, yang ditutup untuk sementara waktu dari salah satu saluran pembelian bitcoin utama perusahaan.[15]
Strategy merespons pada tanggal 29 Juni 2026 dengan apa yang disebut Kerangka Modal Kredit Digital: menaikkan tingkat dividen STRC dari 11,5% menjadi 12%, dan mengizinkan penjualan bitcoin hingga $1,25 miliar untuk mendanai cadangan serta masing-masing hingga $1 miliar dalam pembelian kembali saham preferen dan saham biasa. Kerangka kerja yang sama meningkatkan Cadangan USD Strategy – penyangga tunai yang disisihkan khusus untuk menutupi dividen preferen – menjadi $2,55 miliar, setara dengan cakupan sekitar 17,4 bulan; dikombinasikan dengan kapasitas monetisasi BTC yang baru, total cakupan meningkat menjadi sekitar $3,80 miliar, atau 25,9 bulan.[14][17] Strategi terus menambah cadangan tersebut sepanjang musim panas, melaporkan $3,75 miliar (cakupan sekitar 25 bulan) pada akhir bulan Juli.[18]
STRC pulih dari posisi terendahnya menuju $87 pada awal Juli, dibantu oleh peningkatan dividen, cadangan yang lebih besar, dan pemulihan sebagian harga bitcoin, meskipun CoinDesk melaporkan bahwa saham tersebut masih tertinggal dari nilai nominal $100 pada September 2026 bahkan setelah pembelian kembali sekitar $635 juta.[16]
Kesimpulannya: Mekanisme par-tracking STRC berhasil pada sebagian besar tahun pertamanya, namun ini adalah target yang menjadi tujuan penyesuaian dividen, bukan harga penebusan kontrak. Penarikan bitcoin yang parah dan berkelanjutan dapat mendorongnya jauh ke bawah nilai nominalnya, dan untuk kembali ke nilai nominalnya bergantung pada pemulihan harga bitcoin, penerbit yang membangun penyangga uang tunai yang lebih besar, dan pembelian kembali yang disengaja — hal ini tidak terjadi secara otomatis.
Dari mana sebenarnya dana dividen STRC berasal?
Mekanisme yang berulang: Strategy secara rutin menjual saham biasa MSTR baru melalui program at-the-market (“ATM”) dan menggunakan dana tersebut untuk mendanai dividen tunai STRC, membeli kembali saham STRC, dan menambah Cadangan USD — bukan hanya pembelian bitcoin. Misalnya, selama 20-26 Juli 2026, Strategy menjual 5.429.160 saham MSTR melalui ATM-nya dengan harga bersih sebesar $544,5 juta, kemudian menggunakan sebagian dari hasil tersebut untuk membeli kembali saham preferen STRC senilai $25 juta dan meningkatkan cadangan kasnya.[18][19] Pada awal Agustus 2026, Strategy juga menjual 1.638 BTC — sebagian kecil dari kepemilikannya — khususnya untuk membantu mendanai dividen dan pembelian kembali STRC, serta penjualan ATM MSTR lebih lanjut.[20]
Dengan kata lain, pemegang saham biasa MSTR dapat didilusi secara khusus untuk menjaga arus kas ke STRC dan pemegang saham pilihan lainnya selama pasar bearish bitcoin, bukan sebaliknya — ekuitas umum secara efektif mensubsidi kewajiban dividen tumpukan pilihan ketika harga bitcoin atau arus kas operasional Strategi tidak dapat menutupinya sendirian.
Apa risiko utama dari saham perusahaan perbendaharaan Bitcoin?
- Risiko NAV/mNAV. Saham biasa dapat diperdagangkan dengan premi atau diskon yang terus-menerus terhadap nilai bitcoin yang mendasarinya, terlepas dari pergerakan harga bitcoin itu sendiri — lihat contoh MSTR di atas.
- Dilusi. Perusahaan keuangan secara rutin menerbitkan saham biasa baru, utang konversi, atau saham preferen untuk mendanai pembelian bitcoin. Hal ini dapat meningkatkan bitcoin per saham bagi pemegang saham yang sudah ada jika dilakukan dengan harga premium – atau melemahkan mereka jika tidak dilakukan dengan harga premium.
- Penangguhan atau penangguhan dividen. Dividen pilihan seperti STRC dan SATA bersifat variabel, disesuaikan secara berkala, dan — berdasarkan pengungkapan Strive sendiri — “tergantung pada deklarasi bulanan oleh Dewan Direksi dan tidak dijamin.”[10] Tekanan arus kas atau pasar penurunan bitcoin yang berkepanjangan dapat mengakibatkan penurunan suku bunga atau penangguhan dividen.
- Tidak ada jaminan par. Nilai terendah STRC ~$75 pada bulan Juni 2026 menunjukkan bahwa nilai par $100 yang menjadi target pilihan ini bukanlah nilai minimum — lihat bagian di atas untuk mengetahui apa yang terjadi dan bagaimana Strategi meresponsnya.
- Kewajiban preferen dana ekuitas umum. Strategi telah berulang kali menjual saham biasa MSTR baru melalui program ATM untuk mendanai dividen tunai dan pembelian kembali STRC — lihat bagian di atas. Hal ini melindungi arus kas pemegang saham preferen dengan biaya pemegang saham biasa.
- Leverage dan kemudahan membayar hutang. Obligasi korporasi berdurasi panjang menghindari risiko likuidasi paksa dari pinjaman margin, berdasarkan analisis Lyn Alden, namun pasar bitcoin yang bearish selama beberapa tahun masih dapat membebani kemampuan perusahaan untuk membayar dividen pilihan atau membiayai kembali utangnya.[2]
- Perbedaan likuiditas dan penebusan. Saham biasa dapat dijual di bursa kapan saja (tergantung likuiditas pasar). Saham preferen abadi seperti STRC dan SATA tidak memiliki tanggal jatuh tempo dan dapat ditarik kembali sesuai kebijakan penerbitnya — investor bergantung pada likuiditas pasar sekunder untuk keluar, bukan tanggal penebusan tetap.
- Tidak ada jaminan bitcoin. Seperti yang diungkapkan Strive untuk SATA, dan juga berlaku secara struktural pada pilihan Strategy, ini adalah klaim tanpa jaminan atas aset sisa perusahaan — bukan klaim langsung atas bitcoin yang mendasarinya.
Pendekatan perbendaharaan bitcoin lainnya yang perlu diketahui
Model ini telah menyebar melampaui Strategi dan Upaya. Metaplanet (Tokyo: 3350), yang beralih dari bisnis hotel ke strategi perbendaharaan bitcoin pada bulan April 2024, memiliki sekitar 43.000 BTC pada pertengahan tahun 2026 dan melacak metrik “Hasil BTC” untuk mengukur pertambahan bitcoin per saham — menjadikannya perusahaan pemegang bitcoin terbesar ketiga secara global di belakang Strategy dan Twenty One Capital.[13] Semler Scientific (SMLR), sebuah perusahaan peralatan medis, menjalankan strategi perbendaharaan bitcoin miliknya sendiri sebelum diakuisisi oleh Strive pada tahun 2026.[11] Keduanya menggambarkan bahwa risiko NAV, dilusi, dan leverage yang sama berlaku terlepas dari yurisdiksi atau industrinya — evaluasi masing-masing risiko pada neraca masing-masing, bukan hanya angka utama bitcoin.
Bukan nasihat investasi
Artikel ini adalah penelitian pendidikan yang membandingkan struktur yang tersedia untuk umum, bukan rekomendasi untuk membeli atau menahan sekuritas tertentu. MSTR, STRC, ASST, SATA, dan setiap produk lain yang disebutkan di sini membawa risiko ekuitas, kredit, dan harga bitcoin, dan tingkat dividen pilihan dapat dipotong atau ditangguhkan. Premi mNAV dapat memampatkan atau berubah menjadi negatif tanpa peringatan. Konsultasikan pengajuan dan prospektus SEC emiten dan penasihat keuangan independen sebelum berinvestasi.
Sumber dan batasan
- Kepemilikan bitcoin Strategi: entri Wikipedia’s Strategy (MicroStrategy), mengutip pengajuan SEC dan pelaporan kontemporer, untuk angka ~650.000 BTC / $59,7 miliar per 17 November 2025.
- Mengapa investor menggunakan perusahaan perbendaharaan bitcoin, dan leverage perusahaan vs. pinjaman margin: Lyn Alden, “The Rise of Bitcoin Stocks and Bonds” (Juli 2025).
- Struktur STRC (“Peregangan”) dan penyesuaian tarif bulanan: Halaman informasi STRC Strategi.
- Dividen STRC dinaikkan menjadi 11,5%: CoinDesk, Maret 2026.
- Cakupan cadangan STRC (~21,8 bulan): Mencari Alpha, “Strategy’s Stretch Preferreds Menawarkan Hasil 11,5% yang Dibayar Bulanan”.
- Empat instrumen pilihan/kredit Strategi, terkumpul $4 miliar, pembingkaian Saylor: Bloomberg, “Strategy’s Saylor Touts Produk Kredit yang Didukung Bitcoin” (September 2025), melalui entri MicroStrategy Wikipedia.
- Posisi Strive/ASST sebagai “Perusahaan Dividen Harian”: strive.com.
- Dividen SATA dinaikkan menjadi 13%, ~estimasi cakupan neraca 19,6 tahun: Yahoo Finance, “Strive Meningkatkan Hasil Pilihan SATA menjadi 13%; Tops Hut 8 di Bitcoin Holdings”.
- Hasil SATA digunakan untuk mendanai pembelian bitcoin: Crypto Briefing, “Strive mengumpulkan dana untuk memperoleh 191 Bitcoin melalui saham preferen SATA”.
- Pengungkapan risiko SATA (tidak ada jaminan BTC, tidak ada jaminan, tidak diasuransikan oleh FDIC, dividen tidak dijamin): bagian pengungkapan strive.com.
- Akuisisi Strive atas Semler Scientific dan gabungan kepemilikan bitcoin: Pengumuman hubungan investor Strive.
- MNAV Strategi turun di bawah 1 pada November 2025: Forbes, “Akankah Penurunan Bitcoin Mengancam Strategi Michael Saylor?”.
- Kepemilikan bitcoin Metaplanet dan metrik “Hasil BTC”: profil Metaplanet bitcointreasuries.net.
- STRC bulan Juni 2026 turun ke rekor terendah ~$75, level terendah MSTR dalam 52 minggu, konsentrasi ritel, peringatan JPMorgan, penyelidikan sekuritas, dan Kerangka Modal Kredit Digital: Tech Times, “Strategy Bitcoin Preferred Stock: JPMorgan Memperingatkan Pemegang Ritel Menghadapi Kerugian yang Semakin Besar” (Juli 2026).
- Penerbitan STRC di pasar berhenti di bawah par: AInvest, “STRC’s Crash Below $100 Is Panic, Not a Structural Break” (Juni 2026).
- Strategi ~$635 juta dalam pembelian kembali STRC dan sahamnya masih tertinggal pada par September 2026: CoinDesk, “Strategi menghabiskan $635 juta untuk membeli kembali STRC karena saham preferen abadi tertinggal $100 par” (September 2026).
- Peningkatan Cadangan USD Digital Credit Capital Framework menjadi $2,55 miliar / 17,4 bulan, ditambah cakupan gabungan $3,80 miliar / 25,9 bulan: Crypto Times, “Strategi Michael Saylor Meningkatkan Cadangan menjadi $2,55 miliar dan Menaikkan Dividen STRC menjadi 12,00%” (Juni 2026).
- Cadangan USD meningkat menjadi $3,75 miliar (~cakupan 25 bulan) yang didanai melalui penjualan ATM MSTR, dan inisiasi pembelian kembali STRC: Siaran pers strategi, “Strategi Memulai Pembelian Kembali STRC dan Mengumumkan Kebijakan Pembelian Kembali yang Berkelanjutan” (Juli 2026).
- Penjualan ATM MSTR sebesar $544,5 juta (20–26 Juli 2026) sebagian digunakan untuk membeli kembali saham STRC senilai $25 juta: Cointelegraph, “Strategi Mengumpulkan $544,5 juta dan Membeli Kembali Saham STRC” (Juli 2026).
- Penjualan strategi sebesar 1,638 BTC pada awal Agustus 2026 untuk mendanai dividen dan pembelian kembali STRC: The Coin Republic, “Strategi Menjual 1,638 Bitcoin untuk Mendanai Saham dan Dividen STRC” (Agustus 2026).
- Catatan Cakupan: Artikel ini hanya membandingkan ekuitas perusahaan dan instrumen perbendaharaan saham preferen. Bitcoin L2 on-chain dan produk hasil berbasis jembatan (model risiko yang sepenuhnya berbeda — kontrak pintar dan risiko jembatan daripada risiko dilusi dan dividen) tercakup dalam artikel hasil dan hak asuh Bitcoin L2 kami.
- Semua angka (kepemilikan BTC, tingkat dividen, mNAV, kapitalisasi pasar) sering berubah. Verifikasi angka terkini secara langsung dengan halaman hubungan investor masing-masing emiten dan pengajuan SEC terbaru sebelum mengambil keputusan apa pun.
- Artikel ini adalah penelitian pendidikan, bukan nasihat keuangan pribadi. Kinerja masa lalu tidak menjamin hasil di masa depan.
Riset
Riset lainnya
Ekonomi Digital
Modal, Ekuitas, Kredit, dan Kecerdasan Digital: Tesis Ekonomi Digital Strategy
Tinjauan kritis atas kategori digital Strategy: Bitcoin, saham korporasi, sekuritas preferen, dan kecerdasan buatan.
Seni & Koleksi Bitcoin
Seni dan Koleksi Bitcoin: Tempat Menemukan Karya Fisik
Panduan toko seni, kerajinan, dan koleksi fisik bertema Bitcoin, beserta kiat menilai produk dan lelang.