재무 회사
비트코인 재무부 회사 — MSTR, STRC 및 ASST 비교
Strategy의 MSTR 보통주와 STRC 선호도가 Strive의 ASST와 비교되는 방식과 투자하기 전에 평가할 NAV, 희석 및 배당 위험이 있습니다.
게시일 2026년 9월 7일 · 업데이트 2026년 9월 7일 · 11 분 읽기
“비트코인 재무 회사”는 대차대조표에 비트코인을 예비 자산으로 보유하고 더 많은 구매를 위해 주식이나 부채를 발행하는 상장 기업입니다. 투자자는 더 이상 거의 동일한 모방 제품 몇 개만 비교할 수 없습니다. 이제 전략만으로도 다섯 가지의 서로 다른 증권을 제공하고 있으며, Strive와 같은 도전자들은 서로 다른 메커니즘과 위험을 지닌 자체 우선주 구조를 추가했습니다.
이 기사에서는 오늘날 투자자들의 관심이 가장 높은 상품인 Strategy의 MSTR 보통주 및 STRC 우선주와 Strive의 ASST 보통주 및 SATA 우선주를 비교하고, 이들 모두에 적용되는 대차대조표 위험(NAV 프리미엄/할인, 희석, 배당 정지, 레버리지)에 대해 설명합니다. 이 글은 투자 조언이 아닙니다.
비트코인 재무회사란 무엇인가요?
비트코인 재무 회사는 비트코인을 현금 대신 주요 예비 자산으로 보유하고 있으며, 보통주, 전환사채 또는 우선주와 같은 공공 자본 시장을 사용하여 자금을 조달하고 더 많이 구매합니다. Strategy(이전 MicroStrategy)는 2020년 8월에 이 모델을 개척했으며 2025년 11월 17일까지 약 597억 달러 상당의 BTC 650,000개 이상을 보유하여 해당 자산의 최대 기업 보유자가 되었습니다.[1]
투자 전략가 Lyn Alden이 2025년 7월 분석에서 설명했듯이 이 모델은 두 그룹, 즉 주식이나 채권(비트코인이나 ETF를 직접 허용하지 않음)만 허용하는 펀드 매니저와 기업이 제공할 수 있는 레버리지 유형을 특별히 원하는 투자자에게 매력적입니다. 기업은 마진 대출에 의존하지 않고 다년 채권을 발행할 수 있으므로 비트코인 가격이 하락하더라도 마진 콜처럼 즉시 판매를 강요하지 않습니다.[2]
MSTR과 STRC: 차이점은 무엇인가요?
MSTR은 보통주입니다. Strategy의 비트코인 보유, 비즈니스 운영 및 주식 수에 직접적인 지분 노출을 제공합니다. 가격은 비트코인과 회사의 비트코인 순자산 가치(mNAV, 아래 설명됨)에 대한 프리미엄 또는 할인에 대한 시장의 견해에 따라 움직입니다.
STRC(“Stretch”)는 우선주이며 같은 의미의 주식이 아닙니다. 이것은 액면가가 100달러인 Strategy의 가변 금리 시리즈 A 영구 우선주입니다. 배당률은 특히 주가 거래를 동등한 수준으로 유지하고 변동성을 줄이기 위해 매월 조정되며 매월 현금으로 지급됩니다.[3] 전략에 따라 STRC의 배당금은 2026년 3월에 11.5%로 인상되었습니다.[4] 전략에 따르면 이러한 배당금 지급에 대해 대략 21.8개월의 보장 기간을 제공하는 USD 준비금을 보유하고 있다고 밝혔습니다.[5]
Strategy는 2025년부터 STRK, STRF, STRD, STRC 등 4가지 우선/신용 상품을 발행하여 총 40억 달러를 조달했습니다. Michael Saylor 회장은 이를 투자자에게 보통주보다 변동성이 적은 비트코인 연결 노출을 제공하도록 설계된 고수익 영구 증권이라고 설명했습니다.[6]
| 제품 | 티커 | 유형 | 지불 방법 | 구속 | BTC가 담보를 제공하나요? |
|---|---|---|---|---|---|
| 전략 보통주 | MSTR | 보통주 | 고정 배당 없음; 가격은 BTC + mNAV 감정을 추적합니다 | 언제든지 교환 판매 | 아니요 - 직접적인 대차대조표 노출 |
| 전략 스트레칭 선호 | STRC | 영구 선호 | 변동 가능한 월별 현금 배당금, 액면가 100달러 근처를 목표로 함 | 성숙함이 없습니다. 발급자에 의해 호출 가능 | 아니요 - 무담보 우선 청구 |
| 보통주 노력 | 지원 | 보통주 | 고정 배당 없음; 가격은 BTC + mNAV 감정을 추적합니다 | 언제든지 교환 판매 | 아니요 - 직접적인 대차대조표 노출 |
| 스트라이브 SATA 선호 | SATA | 영구 선호 | 매일 지급을 목표로 하는 가변배당 | 성숙함이 없습니다. 발급자에 의해 호출 가능 | 아니요 — BTC 보유에 의해 명시적으로 담보되지 않음 |
13% 현금 수익을 복리로 계산하면 어떻게 될까요?
연간 13%의 일정한 수익률을 가정하면 연간 복리로 10,000달러를 가상 투자한 금액이 5년에 걸쳐 약 18,400달러로 증가할 것입니다. 이 비율은 STRC와 SATA가 2026년 시점에 제시한 연간 배당률에 가깝지만 두 유가증권의 비율이나 시장 가격은 모두 보장되지 않습니다.[8][10]
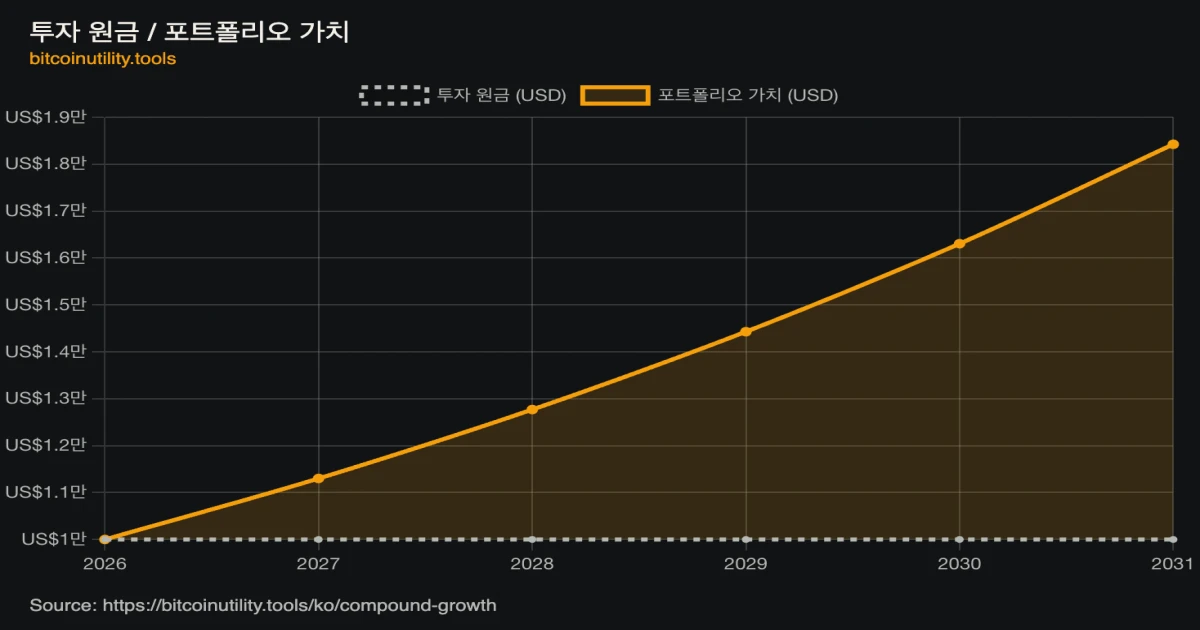 그림 1: 2026년부터 2031년까지 매년 13%로 복리로 계산되는 10,000달러 투자 예시. 이는 비트코인 유틸리티 도구 복합 성장률 계산기를 사용하여 생성된 수학적 예측이며 STRC, SATA, ASST, MSTR, 비트코인 또는 기타 투자에 대한 예측이 아닙니다. 명시된 이율이 일정하게 유지되고 배당금이 재투자되며 세금, 수수료, 배당금 삭감, 가격 변동 또는 지불 누락이 없다고 가정합니다.
ASST란 무엇이며, SATA는 STRC와 어떻게 다른가요?
ASST는 나스닥에 상장된 Strive의 보통주입니다. Strategy와 유사한 비트코인 재무 전략을 중심으로 구축된 “Daily Dividend Company”로서 시장 자체를 노력하십시오.[7]
SATA는 Strive의 변동금리 시리즈 A 영구 우선주로, 매월이 아닌 영업일마다 현금 배당금을 지급하도록 설계되었습니다. Strive는 SATA의 연간 배당률을 13%로 인상했으며 대차대조표가 현재 가정에 따라 거의 20년 동안 결과적인 배당 의무를 지원할 수 있다고 말했습니다.[8] Strive는 특히 추가 비트코인 구매 자금을 조달하기 위해 SATA 수익금을 사용했습니다.[9]
Strive의 자체 공개 내용은 SATA의 위험 프로필에 대해 명시적으로 설명합니다. SATA는 “Strive의 비트코인 보유로 담보되지 않으며 회사의 잔여 자산에 대해서만 우선권을 갖습니다.” 수익, 유동성 또는 향후 성과에 대한 보장은 없으며 SATA는 FDIC에 보장되거나 은행 예금이나 머니마켓 펀드처럼 보호되지 않습니다.[10] 동일한 구조적 경고가 STRC 및 Strategy의 다른 선호 사항에도 적용됩니다. “담보” 언어는 회사에 문제가 발생할 경우 실제로 청구할 대상이 무엇인지 알려주기 때문에 중요합니다.
2026년 1월 Strive는 비트코인 재무 전략을 별도로 채택한 의료 기술 회사인 Semler Scientific(SMLR)을 전체 주식 거래로 인수했습니다. 통합된 회사의 보유량은 약 12,798 BTC로 증가하여 Tesla에 이어 11번째로 큰 기업 비트코인 보유자가 되었습니다.[11]
mNAV란 무엇이며 왜 중요한가요?
mNAV(market-to-NAV)는 재무 회사의 시가총액을 보유하고 있는 비트코인의 현재 시장 가치와 비교합니다. 1보다 큰 mNAV는 시장이 비트코인 지원에 비해 해당 주식에 대해 프리미엄을 지불하고 있음을 의미합니다. 1 미만은 할인을 의미합니다.
이것은 추상적이지 않습니다. 2025년 11월 말, Forbes는 Strategy의 시가총액이 당시 보유한 비트코인 약 560억 달러보다 낮은 약 490억 달러로 떨어졌다고 보고했습니다.[12] 1mNAV 미만은 재무부가 의존하는 주요 메커니즘 중 하나, 즉 기존 보유자를 위해 주당 더 많은 비트코인을 구매하기 위해 프리미엄을 받고 신주를 발행하는 방식을 제거합니다. 프리미엄이 사라지면 플라이휠이 멈추고 추가 주식 발행으로 인해 기존 보유자가 혜택을 받기는커녕 희석될 수 있습니다.
STRC가 실제로 100달러 아래로 떨어진 적이 있습니까?
예. STRC의 월별 배당금 조정은 100달러 근처의 거래를 장려하도록 설계되었지만 해당 액면가는 결코 보장된 하한선이 아니었습니다. 증권 구조의 어떤 것도 이를 유지하도록 요구하지 않습니다. 2026년 6월 비트코인이 60,000달러 초반(Strategy의 자체 평균 구매 비용보다 훨씬 낮음)으로 떨어지자 STRC는 급격히 하락하여 6월 말 약 75달러라는 사상 최저치를 기록했습니다. 이는 액면가 대비 25% 할인된 가격입니다.[14] MSTR 보통주는 81.81달러에 가까운 52주 최저치와 병행하여 하락했습니다.[14]
하락은 진정한 패닉을 촉발했습니다. 일반 투자자들은 STRC의 약 83%를 보유하고 있었고, JPMorgan은 비트코인 시장에 대한 “피할 수 있는” 양방향 위험에 대해 경고했으며 법률 회사는 Strategy의 상장 증권 5개 모두에 대해 증권 조사를 시작했습니다.[14] STRC가 액면가 이하로 거래되었기 때문에 Strategy의 새로운 STRC 주식 발행을 위한 시장 프로그램은 사실상 일시 중지되었습니다. 즉, 기존 보유자를 희석시키지 않으면서 우선주는 할인된 가격으로 판매될 수 없습니다. 또한 회사의 주요 비트코인 구매 채널 중 하나가 일시적으로 폐쇄되었습니다.[15]
전략은 2026년 6월 29일 디지털 신용 자본 프레임워크(Digital Credit Capital Framework)로 응답했습니다. 즉, STRC의 배당률을 11.5%에서 12%로 높이고, 최대 12억 5천만 달러의 비트코인 판매를 승인하여 우선주 및 보통주 매입에 최대 10억 달러를 지원했습니다. 동일한 프레임워크로 인해 Strategy의 USD 준비금(우선배당금을 충당하기 위해 특별히 확보한 현금 완충액)이 25억 5천만 달러로 늘어났습니다. 이는 약 17.4개월의 보장 기간에 해당합니다. 새로운 BTC 수익화 용량과 결합하여 총 보장 범위는 약 38억 달러, 즉 25.9개월로 증가했습니다.[14][17] 전략은 여름 내내 준비금을 계속 추가하여 7월 말까지 37억 5천만 달러(약 25개월의 보장 기간)를 보고했습니다.[18]
STRC는 배당금 인상, 더 많은 준비금, 부분적인 비트코인 가격 회복에 힘입어 7월 초 최저점에서 87달러로 회복되었습니다. 하지만 CoinDesk에서는 약 6억 3,500만 달러 규모의 자사주 매입에도 불구하고 주가가 2026년 9월 기준으로 여전히 액면가 100달러보다 뒤처져 있다고 보고했습니다.[16]
요점: STRC의 파 추적 메커니즘은 첫해 대부분 동안 작동했지만 이는 계약상 상환 가격이 아니라 배당 조정이 목표로 하는 목표입니다. 심각하고 지속적인 비트코인 하락은 가치를 의미 있는 수준 이하로 밀어낼 수 있으며, 수준을 회복하는 것은 비트코인의 가격 회복, 발행자가 더 큰 현금 완충 장치 구축, 고의적인 환매에 달려 있습니다. 자동으로 이루어지는 것은 아닙니다.
STRC의 배당금은 실제로 어디서 나오나요?
반복 메커니즘: Strategy는 시장(“ATM”) 프로그램을 통해 정기적으로 새로운 MSTR 보통주를 판매하고 수익금을 사용하여 비트코인 구매뿐만 아니라 STRC의 현금 배당금, STRC 주식 환매 및 USD 준비금 충전에 사용합니다. 예를 들어, 2026년 7월 20~26일 동안 Strategy는 ATM을 통해 MSTR 주식 5,429,160주를 순수익 5억 4,450만 달러에 매각한 후 그 중 일부를 STRC 우선주 2,500만 달러를 재매입하고 현금 보유액을 늘리는 데 사용했습니다.[18][19] 2026년 8월 초에 Strategy는 보유 자산의 일부인 1,638 BTC도 매각했습니다. — 특히 추가 MSTR ATM 판매와 함께 STRC 배당금 및 환매 자금을 지원하기 위해 제공됩니다.[20]
즉, MSTR 보통주 주주는 비트코인 약세장 동안 STRC 및 기타 우선 보유자에게 현금 흐름을 유지하기 위해 특별히 희석될 수 있습니다. 비트코인 가격이나 전략의 운영 현금 흐름만으로는 이를 감당할 수 없을 때 보통주가 우선주 스택의 배당 의무를 효과적으로 보조합니다.
비트코인 자사주 주식의 주요 위험은 무엇입니까?
- NAV/mNAV 위험. 보통주는 비트코인 자체 가격 변동과 관계없이 기본 비트코인 가치에 대한 지속적인 프리미엄 또는 할인으로 거래될 수 있습니다. 위의 MSTR 예시를 참조하세요.
- 희석. 재무부 회사는 비트코인 구매 자금을 조달하기 위해 정기적으로 새로운 보통주, 전환사채 또는 우선주를 발행합니다. 이는 프리미엄으로 수행될 때 기존 보유자의 주당 비트코인을 증가시킬 수 있으며 그렇지 않은 경우에는 희석시킬 수 있습니다.
- 배당 중단 또는 연기. STRC 및 SATA와 같은 우선 배당금은 가변적이며 주기적으로 조정되며, Strive 자체 공개에 따라 “이사회의 월간 선언에 따라 달라지며 보장되지 않습니다.”[10] 현금 흐름 압박이나 비트코인 하락장 장기화로 인해 이러한 비율이 인하되거나 배당금이 중단될 수 있습니다.
- 보증된 액면가 없음. 2026년 6월 STRC의 ~$75 최저치는 이러한 우선주의 목표인 액면가 100달러가 하한선이 아님을 보여줍니다. 무슨 일이 일어났고 전략이 어떻게 대응했는지는 위 섹션을 참조하세요.
- 보통 주식형 펀드 우선 의무. 전략은 STRC의 현금 배당금 및 환매 자금을 조달하기 위해 ATM 프로그램을 통해 새로운 MSTR 보통주를 반복적으로 판매했습니다. 위 섹션을 참조하세요. 이는 일반 주주의 비용으로 우선 보유자의 현금 흐름을 보호합니다.
- 레버리지 및 부채 상환 능력. Lyn Alden의 분석에 따르면 장기 회사채는 마진 대출의 강제 청산 위험을 피하지만 다년간의 비트코인 약세 시장은 여전히 우선 배당금 또는 재융자 부채를 상환하는 회사의 능력에 부담을 줄 수 있습니다.[2]
- 유동성 및 상환 차이. 보통주는 언제든지 거래소에서 판매될 수 있습니다(시장 유동성에 따라 다름). STRC 및 SATA와 같은 영구 우선주는 만기일이 없으며 발행자의 재량에 따라 호출할 수 있습니다. 투자자는 고정된 상환 날짜가 아닌 2차 시장 유동성에 의존하여 청산합니다.
- 비트코인 담보 없음. Strive가 SATA에 대해 공개하고 Strategy의 선호 사항에도 구조적으로 적용되는 것처럼 이는 회사의 잔여 자산에 대한 무담보 청구이며 기본 비트코인에 대한 직접적인 청구가 아닙니다.
알만한 가치가 있는 다른 비트코인 재무 접근 방식
이 모델은 전략과 노력을 넘어 확산되었습니다. **Metaplanet(도쿄: 3350)**은 2024년 4월 호텔 사업에서 비트코인 재무 전략으로 전환했으며 2026년 중반까지 약 43,000 BTC를 보유하고 주당 비트코인 증가를 측정하는 “BTC 수익률” 지표를 추적하여 Strategy 및 Twenty One Capital에 이어 전 세계에서 세 번째로 큰 비트코인 보유 기업이 되었습니다.[13] Semler Scientific (SMLR), 의료 기기 회사는 2026년 Strive에 인수되기 전에 자체 비트코인 재무 전략을 실행했습니다.[11] 두 가지 모두 동일한 NAV, 희석 및 레버리지 위험이 관할권이나 산업에 관계없이 적용된다는 것을 보여줍니다. 비트코인 헤드라인 수치뿐만 아니라 자체 대차대조표를 기준으로 각각을 평가합니다.
투자 조언이 아닙니다
이 기사는 공개적으로 이용 가능한 구조를 비교하는 교육 연구이며 특정 증권을 구매하거나 보유하라는 권장 사항이 아닙니다. MSTR, STRC, ASST, SATA 및 여기에 언급된 기타 모든 상품은 주식, 신용 및 비트코인 가격 위험을 수반하며 우선 배당률이 인하되거나 중단될 수 있습니다. mNAV 보험료는 경고 없이 축소되거나 마이너스로 변할 수 있습니다. 투자하기 전에 발행자의 SEC 서류 및 투자 설명서, 독립 금융 자문가와 상담하십시오.
소스 및 제한
- Strategy의 비트코인 보유량: Wikipedia의 Strategy(MicroStrategy) 항목, SEC 제출 및 최신 보고 인용, 2025년 11월 17일 현재 최대 650,000 BTC/597억 달러 규모.
- 투자자가 비트코인 재무 회사를 사용하는 이유, 기업 레버리지 대 마진 대출: Lyn Alden, “The Rise of Bitcoin Stocks and Bonds”(2025년 7월).
- STRC(“Stretch”) 구조 및 월간 요율 조정: Strategy의 STRC 정보 페이지.
- STRC 배당금 11.5%로 인상: CoinDesk, 2026년 3월.
- STRC 예비 보장 범위(~21.8개월): Seeking Alpha, “Strategy’s Stretch Preferreds Offer An 11.5% Yield Paid Monthly”.
- 4가지 전략 우선/신용 상품, 40억 달러 모금, Saylor의 프레이밍: Bloomberg, “Strategy’s Saylor Touts Bitcoin-Backed Credit Products”(2025년 9월), Wikipedia의 MicroStrategy 항목을 통해.
- Strive/ASST를 “일일 배당금 회사”로 포지셔닝: strive.com.
- SATA 배당금은 13%로 인상, ~19.6년 대차대조표 적용 범위 추정치: Yahoo Finance, “Strive는 SATA 우선 수익률을 13%로 인상합니다. Bitcoin Holdings에서 Hut 8을 1위로 높였습니다”.
- SATA 수익금은 비트코인 구매 자금으로 사용됩니다: Crypto Briefing, “Strive는 SATA 우선주를 통해 191개의 비트코인을 인수하기 위해 자금을 조달합니다”.
- SATA 위험 공개(BTC 담보 없음, 보증 없음, FDIC 보험 없음, 배당금 보장 없음): strive.com 공개 섹션.
- Strive의 Semler Scientific 인수 및 통합 비트코인 보유: Strive 투자자 관계 발표.
- 2025년 11월에 전략의 mNAV가 1 아래로 떨어졌습니다: Forbes, “비트코인의 급락이 Michael Saylor의 전략을 위협할 것인가?”.
- Metaplanet의 비트코인 보유량 및 “BTC 수익률” 지표: bitcointreasuries.net Metaplanet 프로필.
- STRC의 2026년 6월 기록 최저치 ~$75까지 하락, MSTR의 52주 최저치, 소매 집중도, JPMorgan의 경고, 증권 조사 및 디지털 신용 자본 프레임워크: Tech Times, “Strategy Bitcoin Preferred Stock: JPMorgan Warns Retail Owners Face Deepening Loss”(2026년 7월).
- STRC의 시장 발행이 액면가 이하로 일시 중지됨: AInvest, “STRC의 100달러 미만 붕괴는 패닉이지 구조적 붕괴가 아니다”(2026년 6월).
- Strategy의 STRC 환매 금액은 최대 6억 3,500만 달러이며 주가는 2026년 9월 기준 여전히 낮은 수준입니다: CoinDesk, “영구 우선주가 액면 100달러보다 뒤처지므로 전략은 STRC를 다시 구매하는 데 6억 3,500만 달러를 지출합니다.”(2026년 9월).
- Digital Credit Capital Framework의 USD 준비금은 25억 5천만 달러/17.4개월로 증가하고 추가로 38억 달러/25.9개월의 통합 적용 범위가 증가합니다: Crypto Times, “Michael Saylor의 전략은 준비금을 25억 5천만 달러로 늘리고 STRC 배당금을 12.00%로 인상합니다”(2026년 6월).
- USD 준비금은 MSTR ATM 판매 및 STRC 환매 시작을 통해 자금 조달된 $37.5B(~25개월 보장)로 증가했습니다: 전략 보도 자료, “전략이 STRC 환매를 시작하고 지속적인 환매 정책을 발표합니다”(2026년 7월).
- STRC 주식 2,500만 달러를 재구매하는 데 부분적으로 사용된 5억 4,450만 달러의 MSTR ATM 판매(2026년 7월 20~26일): Cointelegraph, “전략은 5억 4,450만 달러를 조달하고 STRC 주식을 환매합니다”(2026년 7월).
- STRC 배당금 및 환매 자금을 조달하기 위해 2026년 8월 초 전략에서 1,638 BTC 판매: The Coin Republic, “전략은 STRC 주식 및 배당금에 자금을 조달하기 위해 1,638 비트코인을 판매합니다”(2026년 8월).
- 범위 참고: 이 기사에서는 기업 지분과 우선주 재무 수단만 비교합니다. 온체인 비트코인 L2 및 브리지 기반 수익률 상품(완전히 다른 위험 모델 - 희석 및 배당 위험이 아닌 스마트 계약 및 브리지 위험)은 비트코인 L2 수익률 및 보관 기사에서 다룹니다.
- 모든 수치(BTC 보유량, 배당률, mNAV, 시가총액)는 자주 변경됩니다. 결정을 내리기 전에 각 발행사의 투자자 관계 페이지와 최신 SEC 서류를 통해 현재 수치를 직접 확인하세요.
- 이 기사는 교육적 연구이며 개인적인 금융 조언이 아닙니다. 과거 성과가 미래 결과를 보장하지 않습니다.
연구