Hazine Şirketleri
Bitcoin Hazine Şirketleri — MSTR, STRC ve ASST'nin Karşılaştırılması
Stratejinin MSTR hisse senedi ve STRC tercihinin Strive'ın ASST'sine ve yatırım yapmadan önce tartılması gereken NAV, seyreltme ve temettü risklerine kıyasla nasıl olduğu.
Yayınlandı 7 Eylül 2026 · Güncellendi 7 Eylül 2026 · 14 dk okuma
“Bitcoin hazine şirketi”, Bitcoin’i bilançosunda rezerv varlık olarak tutan, daha sonra daha fazlasını satın almak için hisse senedi veya borç ihraç eden halka açık bir şirkettir. Yatırımcılar artık bir avuç dolusu birbirinin aynı kopyayı karşılaştıramazlar. Artık strateji tek başına beş farklı menkul kıymet sunuyor ve Strive gibi rakipler farklı mekanizmalar ve risklerle kendi tercihli hisse senedi yapılarını eklediler.
Bu makale, günümüzde yatırımcıların en çok ilgisini çeken ürünleri (Strateji’nin MSTR adi hisse senedi ve STRC tercihli) ve Strive’ın ASST adi hisse senedi ve SATA tercihli ürünlerini - karşılaştırıyor ve hepsi için geçerli olan bilanço risklerini (NAV primi/indirim, seyreltme, temettü askıya alma, kaldıraç) açıklıyor. Bu yatırım tavsiyesi değildir.
Bitcoin hazine şirketi nedir?
Bir Bitcoin hazine şirketi, Bitcoin’i nakit yerine birincil rezerv varlığı olarak tutar ve daha sonra para toplamak ve daha fazla satın almak için kamu sermaye piyasalarını (adi hisse senedi, dönüştürülebilir borç veya imtiyazlı hisse senedi) kullanır. Strateji (eski adıyla MicroStrategy), Ağustos 2020’de modele öncülük etti ve 17 Kasım 2025 itibarıyla yaklaşık 59,7 milyar dolar değerinde 650.000 BTC’yi elinde tutarak varlığın en büyük kurumsal sahibi oldu.[1]
Yatırım stratejisti Lyn Alden’ın Temmuz 2025’teki bir analizde açıkladığı gibi, model iki gruba hitap ediyor: yetkileri yalnızca hisse senetlerine veya tahvillere (doğrudan bitcoin veya ETF’lere değil) izin veren fon yöneticileri ve özellikle bir şirketin sunabileceği kaldıraç türünü isteyen yatırımcılar. Şirketler marj kredilerine güvenmek yerine çok yıllı tahvil ihraç edebilirler, dolayısıyla Bitcoin fiyatındaki düşüş, marj tamamlama çağrısının yaptığı gibi hemen satışı zorunlu kılmaz.[2]
MSTR ve STRC: fark nedir?
MSTR adi hisse senedidir. Stratejinin bitcoin varlıklarına, iş operasyonlarına ve hisse sayısına doğrudan öz sermaye maruziyeti sağlar; fiyatı hem bitcoin hem de piyasanın şirketin primi veya bitcoin net varlık değerine indirimi hakkındaki görüşüne göre hareket eder (mNAV, aşağıda açıklanmıştır).
STRC (“Stretch”) imtiyazlı bir hisse senedidir, aynı anlamda özsermaye değildir. Bu, 100 $ nominal değere sahip, Stratejinin Değişken Oranlı Seri A Sürekli imtiyazlı hisse senedidir. Temettü oranı, hisse senedi fiyatlarındaki ticareti eşit seviyede tutmak ve dalgalanmayı azaltmak için özel olarak aylık olarak ayarlanıyor ve aylık nakit olarak ödeniyor.[3] Strateji, STRC’nin temettüsünü Mart 2026’da %11,5’e yükseltti.[4] Strateji, bu temettü ödemeleri için yaklaşık 21,8 ay teminat sağlayan ABD doları rezervi tuttuğunu söyledi.[5]
Strateji, 2025’ten bu yana bu tür dört imtiyazlı/kredi enstrümanı yayınladı - STRK, STRF, STRD ve STRC - toplamda 4 milyar dolar topladı. İcra Kurulu Başkanı Michael Saylor, bunları yatırımcılara adi hisse senetlerine göre daha az dalgalanma ile bitcoin bağlantılı risk sağlamak üzere tasarlanmış yüksek getirili kalıcı menkul kıymetler olarak tanımladı.[6]
| Ürün | Kayan yazı | Tür | Ödeme şekli | Ödeme | BTC tarafından teminatlandırılmış mı? |
|---|---|---|---|---|---|
| Strateji adi hisse senedi | MSTR | Adi sermaye | Sabit temettü yok; fiyat takibi BTC + mNAV duyarlılığı | Dilediğiniz zaman takasla satış yapın | Hayır - doğrudan bilanço riski |
| Strateji Uzatma tercih edildi | STRC | Sürekli tercih edilen | Değişken aylık nakit temettü, 100$’a yakın hedeflendi | Olgunluk yok; ihraççı tarafından aranabilir | Hayır — teminatsız tercihli talep |
| Adi hisse senedi için çabalayın | YARDIM | Adi sermaye | Sabit temettü yok; fiyat takibi BTC + mNAV duyarlılığı | Dilediğiniz zaman takasla satış yapın | Hayır - doğrudan bilanço riski |
| Strive SATA tercih edilir | SATA | Sürekli tercih edilen | Günlük olarak ödenmesi hedeflenen değişken temettü | Olgunluk yok; ihraççı tarafından aranabilir | Hayır — açıkça BTC varlıkları tarafından teminat altına alınmamıştır |
Bileşikleştirildiğinde %13’lük nakit getirisi nasıl görünür?
Yıllık %13 sabit getiriyle, yıllık bileşik 10.000 dolarlık varsayımsal bir yatırım, beş yıl içinde yaklaşık 18.400 dolara yükselecektir. Bu oran, STRC ve SATA’nın 2026’da teklif ettiği belirtilen yıllık temettü oranlarına yakın, ancak her iki menkul kıymetin oranı veya piyasa fiyatı garanti edilmiyor.[8][10]
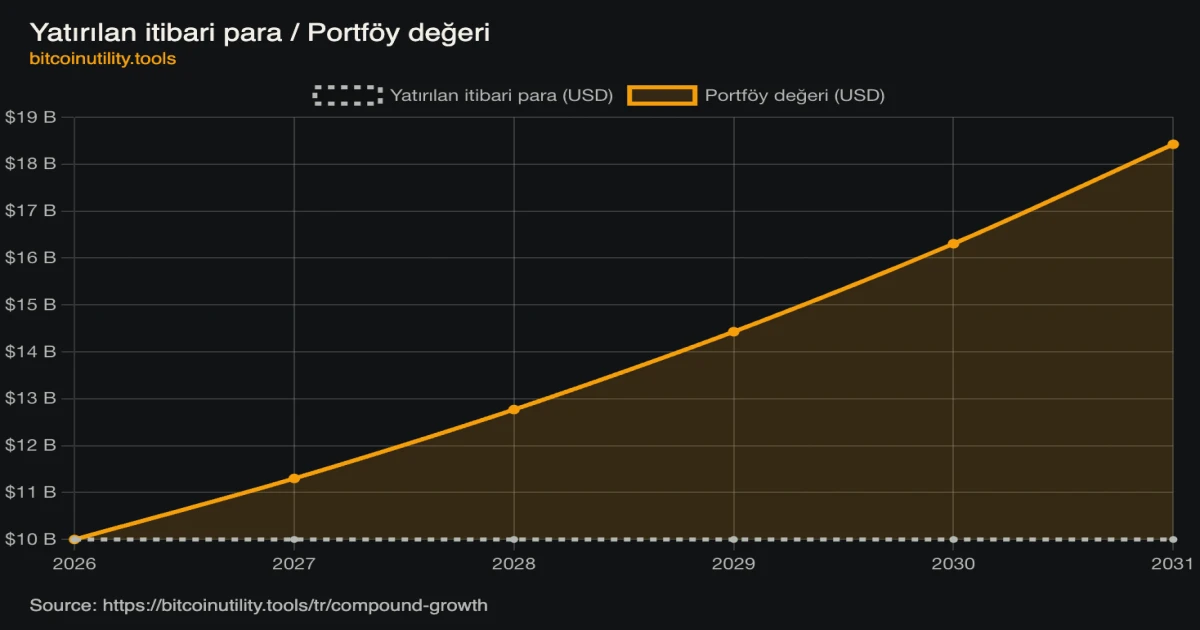 Şekil 1: 2026’dan 2031’e kadar yıllık bileşik bileşik %13 olan 10.000 ABD doları değerindeki açıklayıcı yatırım. Bu, STRC, SATA, ASST, MSTR, bitcoin veya başka herhangi bir yatırımın tahmini değil, Bitcoin Utility Tools Bileşik Büyüme Hesaplayıcısı ile oluşturulan matematiksel bir projeksiyondur. Belirtilen oranın sabit kaldığını, temettülerin yeniden yatırıldığını ve herhangi bir vergi, ücret, temettü kesintisi, fiyat değişikliği veya kaçırılan ödemenin olmadığını varsayar.
ASST nedir ve SATA’nın STRC’den farkı nedir?
ASST, Strive’ın Nasdaq’ta listelenen hisse senetleridir. Strive kendisini, Stratejininkine benzer bir bitcoin hazine stratejisi etrafında inşa edilmiş “Günlük Temettü Şirketi” olarak pazarlamaktadır.[7]
SATA, Strive’ın Değişken Oranlı Seri A Sürekli Tercih Edilen Hisse Senedi’dir, nakit temettülerini aylık yerine her iş gününde ödemek üzere tasarlanmıştır. Strive, SATA’nın yıllık temettü oranını %13’e yükseltti ve mevcut varsayımlar altında bilançosunun bundan kaynaklanan temettü yükümlülüklerini yaklaşık yirmi yıl boyunca destekleyebileceğini söyledi.[8] Strive, SATA gelirlerini özellikle ek bitcoin alımlarını finanse etmek için kullandı.[9]
Strive’ın kendi açıklamaları SATA’nın risk profili hakkında açıktır: SATA “Strive’ın bitcoin varlıkları tarafından teminat altına alınmamıştır ve yalnızca Şirketin kalan varlıkları üzerinde imtiyazlı hak sahibidir.” İade, likidite veya gelecekteki performans garantisi yoktur ve SATA, FDIC sigortalı değildir veya banka mevduatı veya para piyasası fonu gibi başka bir şekilde korunmaz.[10] Aynı yapısal uyarı, STRC ve Strateji’nin diğer tercihleri için de geçerlidir; “teminat” dili önemlidir çünkü şirketin başı dertte olursa aslında ne üzerinde hak talebinde bulunacağınızı size söyler.
Ocak 2026’da Strive, tamamı hisse senediyle yapılan bir anlaşmayla ayrı olarak Bitcoin hazine stratejisini benimseyen bir sağlık teknolojisi şirketi olan Semler Scientific’i (SMLR) satın aldı. Birleşik şirketin varlıkları kabaca 12.798 BTC’ye yükseldi ve bu da onu Tesla’nın önünde 11. en büyük kurumsal bitcoin sahibi haline getirdi.[11]
mNAV nedir ve neden önemlidir?
mNAV (piyasadan NAV’a), bir hazine şirketinin piyasa değerini, elinde tuttuğu Bitcoin’in mevcut piyasa değeriyle karşılaştırır. 1’in üzerinde bir mNAV, piyasanın Bitcoin desteğine göre hisse senedi için prim ödediği anlamına gelir; 1’in altı indirim anlamına gelir.
Bu soyut değil. Forbes, Kasım 2025’in sonlarında, Strateji’nin piyasa değerinin yaklaşık 49 milyar dolara düştüğünü bildirdi; bu, o sırada sahip olduğu kabaca 56 milyar dolarlık bitcoin miktarının altındaydı.[12] 1’in altındaki bir mNAV, hazine şirketlerinin güvendiği temel mekanizmalardan birini ortadan kaldırır: mevcut sahipler için hisse başına daha fazla bitcoin satın almak üzere primli yeni hisseler çıkarmak. Prim ortadan kalktığında bu volan da durur ve ek hisse ihracı, mevcut sahiplere fayda sağlamak yerine onları sulandırabilir.
STRC hiç 100$’ın altına düştü mü?
Evet. STRC’nin aylık temettü ayarlaması, 100 dolara yakın ticareti teşvik etmek için tasarlandı, ancak bu nominal değer hiçbir zaman garanti edilen bir taban olmadı; menkul kıymetin yapısında bunun tutulmasını gerektirecek hiçbir şey yok. Haziran 2026’da, bitcoin en düşük 60.000 $’a (Strateji’nin kendi ortalama satın alma maliyetinin oldukça altına) düşerken, STRC keskin bir düşüş yaşadı ve Haziran ayı sonunda yaklaşık 75 $ gibi rekor bir düşük seviyeye ulaştı; bu, eşit değere göre %25’lik bir indirimdi.[14] MSTR hisseleri paralel olarak 81,81 $ civarında 52 haftanın en düşük seviyesine düştü.[14]
Düşüş gerçek bir paniği tetikledi: JPMorgan, STRC’nin tahminen %83’ünü elinde tutuyordu; JPMorgan, Bitcoin piyasalarına yönelik “kaçınılabilir” iki yönlü risk konusunda uyardı ve bir hukuk firması, Strateji’nin listede yer alan beş menkul kıymetinin tamamını kapsayan bir menkul kıymet soruşturması başlattı.[14] STRC ortalamanın altında işlem gördüğü için, Strateji’nin yeni STRC hisselerini ihraç etmeye yönelik piyasa programı etkin bir şekilde duraklatıldı; imtiyazlı bir hisse senedi, mevcut sahipleri daha da sulandırmadan indirimli olarak satılamaz. bu da şirketin ana bitcoin satın alma kanallarından birini geçici olarak kapattı.[15]
Strateji, 29 Haziran 2026’da Dijital Kredi Sermayesi Çerçevesi olarak adlandırdığı yanıtla yanıt verdi: STRC’nin temettü oranını %11,5’ten %12’ye çıkardı ve her biri 1 milyar dolara kadar tercihli ve adi hisse senedi geri alımlarının yanı sıra rezervleri finanse etmek için 1,25 milyar dolara kadar bitcoin satışına izin verdi. Aynı çerçeve, Stratejinin ABD Doları Rezervini (özellikle imtiyazlı temettüleri karşılamak için ayrılan nakit tamponu) yaklaşık 17,4 aylık kapsama eşit olan 2,55 milyar dolara yükseltti; yeni BTC para kazanma kapasitesiyle birleştiğinde toplam kapsam kabaca 3,80 milyar dolara, yani 25,9 aya yükseldi.[14][17] Strateji yaz boyunca bu rezervi artırmaya devam etti ve Temmuz ayı sonuna kadar 3,75 milyar dolar (yaklaşık 25 aylık kapsam) bildirdi.[18]
STRC, temettü artışı, daha büyük rezerv ve bitcoin fiyatındaki kısmi toparlanmanın yardımıyla Temmuz ayı başlarında en düşük seviyelerinden 87 dolara doğru toparlandı; ancak CoinDesk, yaklaşık 635 milyon dolarlık geri alımlardan sonra bile hisse senedinin Eylül 2026 itibarıyla hala 100 dolarlık paritesinin gerisinde olduğunu bildirdi.[16]
Çıkarılan sonuç: STRC’nin kısmi takip mekanizması ilk yılın çoğunda işe yaradı ancak bu, sözleşmeye bağlı bir geri ödeme fiyatı değil, temettü ayarlamasının hedeflediği bir hedeftir. Şiddetli, sürekli bir bitcoin düşüşü, onu anlamlı bir şekilde ortalamanın altına itebilir ve eşit seviyeye geri dönmek, bitcoin fiyatının toparlanmasına, ihraççının daha büyük bir nakit tamponu oluşturmasına ve kasıtlı geri alımlara bağlıdır; bu otomatik değildir.
STRC’nin temettüsünün nakit kaynağı aslında nereden geliyor?
Tekrarlanan bir mekanizma: Strateji, piyasadaki (“ATM”) programı aracılığıyla düzenli olarak yeni MSTR adi hisselerini satıyor ve elde edilen geliri, yalnızca bitcoin alımları için değil, STRC’nin nakit temettülerini finanse etmek, STRC hisselerini geri satın almak ve USD Rezervini tamamlamak için kullanıyor. Örneğin, 20-26 Temmuz 2026 tarihleri arasında, Strateji, ATM aracılığıyla 5.429.160 MSTR hissesini net gelir olarak 544,5 milyon ABD doları karşılığında sattı, ardından bunun bir kısmını 25 milyon ABD doları tutarındaki STRC imtiyazlı hisselerini geri satın almak ve nakit rezervini artırmak için kullandı.[18][19] Strateji, Ağustos 2026’nın başlarında, elindeki varlıkların küçük bir kısmı olan 1.638 BTC de sattı. özellikle STRC temettüleri ve geri alımlarının yanı sıra MSTR ATM satışlarının finansmanına yardımcı olmak için.[20]
Başka bir deyişle, MSTR ortak hissedarları, bitcoin ayı piyasası sırasında STRC’ye ve diğer tercih edilen sahiplere nakit akışını sürdürmek için özel olarak seyreltilebilir; bunun tersi yerine, ortak özsermaye, bitcoin’in fiyatı veya Stratejinin işletme nakit akışının bunları tek başına karşılayamadığı durumlarda, tercih edilen yığının temettü yükümlülüklerini etkili bir şekilde sübvanse eder.
Bitcoin hazine şirketi hisselerinin ana riskleri nelerdir?
- NAV/mNAV riski. Adi hisse senetleri, bitcoin’in kendi fiyat hareketlerinden bağımsız olarak, temel bitcoin değerine göre kalıcı bir prim veya indirimle işlem görebilir - yukarıdaki MSTR örneğine bakın.
- Sulandırma. Hazine şirketleri, bitcoin alımlarını finanse etmek için rutin olarak yeni adi hisse senetleri, dönüştürülebilir borçlar veya imtiyazlı hisse senetleri ihraç eder. Bu, premium olarak yapıldığında mevcut sahipler için hisse başına bitcoin miktarını artırabilir veya olmadığında ise onları sulandırabilir.
- Temettü askıya alma veya erteleme. STRC’ler ve SATA’lar gibi imtiyazlı temettüler değişkendir, periyodik olarak ayarlanır ve - Strive’ın kendi açıklamasına göre - “Yönetim Kurulu tarafından aylık beyana tabidir ve garanti edilmez.”[10] Nakit akışı sıkışıklığı veya uzun süren Bitcoin ayı piyasası, bu oranların düşmesine veya temettülerin askıya alınmasına neden olabilir.
- Garantili eşitlik yok STRC’nin Haziran 2026’daki ~75$’lık düşük seviyesi, bu tercihlerin hedeflediği 100$’lık nominal değerin bir taban olmadığını gösteriyor. Ne olduğunu ve Stratejinin nasıl tepki verdiğini öğrenmek için yukarıdaki bölüme bakın.
- Adi öz sermaye fonları imtiyazlı yükümlülükler. Strateji, STRC’nin nakit temettülerini ve geri alımlarını finanse etmek için ATM programı aracılığıyla defalarca yeni MSTR adi hisselerini sattı - yukarıdaki bölüme bakın. Bu, imtiyazlı sahiplerin nakit akışını ortak hissedarların pahasına korur.
- Kaldıraç ve borç ödenebilirliği. Lyn Alden’in analizine göre uzun vadeli şirket tahvilleri, marj kredilerinin zorunlu tasfiye riskini ortadan kaldırır, ancak çok yıllı Bitcoin ayı piyasası yine de bir şirketin imtiyazlı temettü ödemesi veya borcu yeniden finanse etme kabiliyetini zorlayabilir.[2]
- Likidite ve geri ödeme farklılıkları. Adi hisse senetleri herhangi bir zamanda borsada satılabilir (piyasa likiditesine bağlı olarak). STRC ve SATA gibi daimi imtiyazlı hisselerin vade tarihi yoktur ve ihraççının takdirine bağlı olarak geri çağrılabilir; yatırımcılar, sabit bir itfa tarihine değil, çıkış için ikincil piyasa likiditesine bağımlıdır.
- Bitcoin teminatı yok. Strive’ın SATA için açıkladığı gibi ve aynı zamanda Strateji’nin tercihleri için de yapısal olarak geçerli olduğu üzere, bunlar şirketin kalan varlıklarına ilişkin teminatsız hak talepleridir; temel bitcoin üzerinde doğrudan bir hak talebi değildir.
Bilmeye değer diğer Bitcoin hazine yaklaşımları
Model, Strateji ve Gayret’in ötesine yayıldı. Metaplanet (Tokyo: 3350), Nisan 2024’te otel işletmesinden bitcoin hazine stratejisine geçiş yaptı, 2026 ortası itibarıyla yaklaşık 43.000 BTC’yi elinde tutuyor ve hisse başına bitcoin artışını ölçmek için bir “BTC Getirisi” metriği izliyor; bu da onu, Strateji ve Twenty One Capital’in ardından dünya çapında üçüncü en büyük kurumsal bitcoin sahibi yapıyor.[13] Semler Scientific Bir tıbbi cihaz şirketi olan (SMLR), 2026’da Strive tarafından satın alınmadan önce kendi bitcoin hazine stratejisini yürütüyordu.[11] Her ikisi de aynı NAV, seyreltme ve kaldıraç risklerinin yargı alanı veya sektör ne olursa olsun geçerli olduğunu gösteriyor; her birini yalnızca bitcoin başlık numarasıyla değil, kendi bilançosunda değerlendirin.
Yatırım tavsiyesi değildir
Bu makale, kamuya açık yapıları karşılaştıran eğitimsel bir araştırmadır; herhangi bir menkul kıymetin satın alınması veya elde bulundurulması yönünde bir tavsiye değildir. MSTR, STRC, ASST, SATA ve burada adı geçen diğer tüm ürünler öz sermaye, kredi ve bitcoin fiyat riski taşır ve imtiyazlı temettü oranları kesilebilir veya askıya alınabilir. mNAV primleri uyarı vermeden sıkışabilir veya negatife dönebilir. Yatırım yapmadan önce ihraççıların SEC dosyalarına ve izahnamelerine ve bağımsız bir mali danışmana danışın.
Kaynaklar ve sınırlar
- Strategy’nin bitcoin varlıkları: 17 Kasım 2025 itibarıyla ~650.000 BTC / 59,7 milyar dolar rakamı için SEC dosyalarına ve güncel raporlara atıfta bulunan Wikipedia’nın Strateji (MicroStrategy) girişi.
- Yatırımcılar neden Bitcoin hazine şirketlerini ve kurumsal kaldıraç ile marj kredilerini kullanıyor?: Lyn Alden, “The Rise of Bitcoin Stocks and Bonds” (Temmuz 2025).
- STRC (“Stretch”) yapısı ve aylık oran ayarlaması: Strategy’nin STRC bilgi sayfası.
- STRC temettü oranı %11,5’e yükseltildi: CoinDesk, Mart 2026.
- STRC rezerv kapsamı (~21,8 ay): Alfa Aranıyor, “Strategy’s Stretch Preferreds Aylık Ödenen %11,5 Getiri Sunuyor”.
- Dört Strateji tercihi/kredi aracı, 4 milyar dolar toplandı, Saylor’ın çerçevesi: Bloomberg, “Strategy’s Saylor, Bitcoin Destekli Kredi Ürünlerini Tanıtıyor” (Eylül 2025), Wikipedia’nın MicroStrategy girişi aracılığıyla.
- Strive/ASST’nin “Günlük Temettü Şirketi” olarak konumlandırılması: strive.com.
- SATA temettü oranı %13’e yükseldi, ~19,6 yıllık bilanço kapsamı tahmini: Yahoo Finance, “Strive, SATA Tercih Edilen Getiriyi %13’e Yükseltti; Bitcoin Holdings’te Hut 8’in Zirvesinde”.
- SATA gelirleri bitcoin satın alımlarını finanse etmek için kullanılır: Crypto Briefing, “Strive, SATA tercihli hisse senedi aracılığıyla 191 Bitcoin elde etmek için fon toplar”.
- SATA risk açıklamaları (BTC teminatı yok, garanti yok, FDIC sigortalı değil, temettü garantisi yok): strive.com açıklamalar bölümü.
- Strive’ın Semler Scientific’i ve birleşik bitcoin varlıklarını satın alması: Strive yatırımcı ilişkileri duyurusu.
- Strategy’nin mNAV’ı Kasım 2025’te 1’in altına düştü: Forbes, “Bitcoin’in Dalışı Michael Saylor’ın Stratejisini Tehdit Edecek mi?”.
- Metaplanet’in bitcoin varlıkları ve “BTC Getirisi” metriği: bitcointreasuries.net Metaplanet profili.
- STRC’nin Haziran 2026’da ~75 dolarlık rekor düşük seviyesine düşüşü, MSTR’nin 52 haftanın en düşük seviyesi, perakende konsantrasyonu, JPMorgan’ın uyarısı, menkul kıymet araştırması ve Dijital Kredi Sermaye Çerçevesi: Tech Times, “Strategy Bitcoin Preferred Stock: JPMorgan Warns Retail Holders Face Deepening Loss” (Temmuz 2026).
- STRC’nin piyasada ihraçları ortalamanın altında duraklıyor: AInvest, “STRC’nin 100 Doların Altındaki Çöküşü Paniktir, Yapısal Bir Kırılma Değildir” (Haziran 2026).
- Strategy’nin STRC geri alımlarında ~635 milyon dolar ve hisse senedi Eylül 2026 itibarıyla hala aynı seviyede kalıyor: CoinDesk, “Strategy, STRC’yi geri satın almak için 635 milyon dolar harcıyor çünkü sürekli imtiyazlı hisse senedi 100 dolar geride kalıyor” (Eylül 2026).
- Digital Credit Capital Framework’ün ABD Doları Rezervi 2,55 Milyar Dolara / 17,4 aya yükseldi ve artı 3,80 Milyar Dolar / 25,9 aylık toplam kapsam: Crypto Times, “Michael Saylor’s Stratejisi Rezervi 2,55 Milyar Dolara Yükseltti ve STRC Temettüsünü %12,00’e Artırdı” (Haziran 2026).
- ABD Doları Rezervi, MSTR ATM satışları ve STRC geri alımlarının başlatılması yoluyla finanse edilen 3,75 Milyar Dolara (~25 aylık kapsam) yükseldi: Strategy basın bülteni, “Strategy Initiates STRC Repurchases and Announces Ongoing Back Policy” (Temmuz 2026).
- 544,5 milyon dolarlık (20-26 Temmuz 2026) MSTR ATM satışı, kısmen 25 milyon dolarlık STRC hissesini geri satın almak için kullanıldı: Cointelegraph, “Strategy Raises $544,5M and Buys Back STRC Shares” (Temmuz 2026).
- Strategy’nin STRC temettülerini ve geri alımlarını finanse etmek için Ağustos 2026 başında 1.638 BTC satışı: The Coin Republic, “Strategy Sells 1.638 Bitcoin to Fund Fund STRC Stock and Temettüleri” (Ağustos 2026).
- Kapsam notu: Bu makale yalnızca kurumsal sermaye ve imtiyazlı hisse senedi hazine araçlarını karşılaştırmaktadır. Zincir üstü Bitcoin L2 ve köprü bazlı getiri ürünleri (tamamen farklı bir risk modeli — seyreltme ve temettü riski yerine akıllı sözleşme ve köprü riski), Bitcoin L2 getirisi ve saklaması makalemizde ele alınmaktadır.
- Tüm rakamlar (BTC varlıkları, temettü oranları, mNAV, piyasa değeri) sıklıkla değişmektedir. Herhangi bir karar vermeden önce mevcut rakamları doğrudan her ihraççının yatırımcı ilişkileri sayfasından ve en son SEC başvurularından doğrulayın.
- Bu makale eğitimsel bir araştırmadır, kişisel mali tavsiye değildir. Geçmiş performans gelecekteki sonuçları garanti etmez.
Araştırma
Daha fazla araştırma
Dijital Ekonomi
Dijital Sermaye, Öz Sermaye, Kredi ve Zekâ: Strategy'nin dijital ekonomi tezi
Strategy'nin Bitcoin, şirket hisseleri, imtiyazlı menkul kıymetler ve yapay zekâ hakkındaki dijital ekonomi sınıflandırmasına eleştirel bir bakış.
Bitcoin Sanatı ve Koleksiyon Ürünleri
Bitcoin Sanatı ve Koleksiyon Ürünleri: Fiziksel Eserler Nerede Bulunur?
Bitcoin temalı sanat, el işi ve fiziksel koleksiyon ürünleri satan mağazalar ile ürün ve açık artırmaları değerlendirme önerileri.